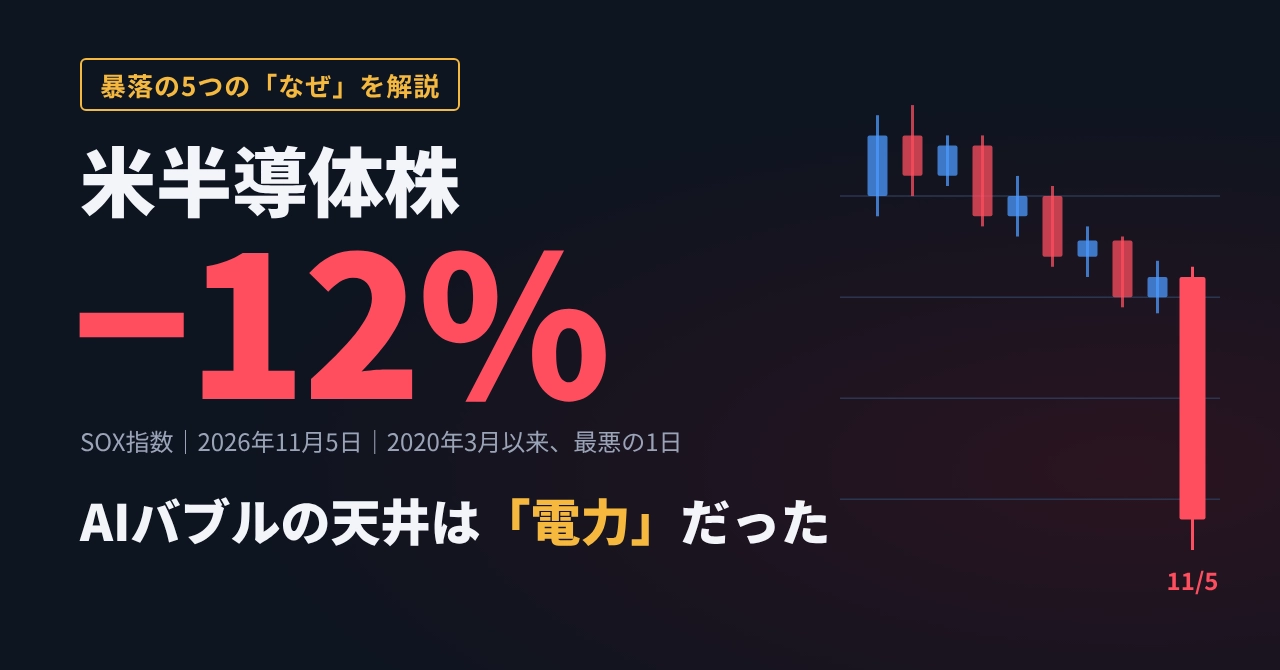
點解半導體股喺一日內跌咗12%? AI泡沫嘅天花板喺「電力」度
※本文は2026年11月6日時点の情報を基に撰寫。
用30秒理解本文的結論
- 此次暴跌並非AI技術的失敗。
- 投資AI的速度超越了電力與記憶體這類「物理極限」其成本先由一般民眾承擔,轉而成為電費。
- 因此,AI投資的「前進速度」已進入到政治與輿論共同左右的階段──這是我認為此次本質所在。
先說結論:AI泡沫的天花板不是技術本身,而是「電力與承擔負擔的人群所允許的速度」,這是我的判斷。
- 發生了什麼事:美國時間11月5日,美股半導體指數SOX在1日內暴跌12%。自2020年3月新冠疫情初期以來最糟的一天。S&P 500也下跌4.4%,波及整個市場,次日6日日本日經平均指數下挫5.96%(跌幅歷史第三位),波及全球。
- 引爆點:在中期選舉同時進行的「資料中心建設限制」公投,配套規制方幾乎全勝。
- 市場的誤判:只看「AI需求有多大(有人買單嗎)」而忽視了「是否有社會許可(能否興建)」。
以數字看暴跌:震源地在美國,次日蔓延至亞洲
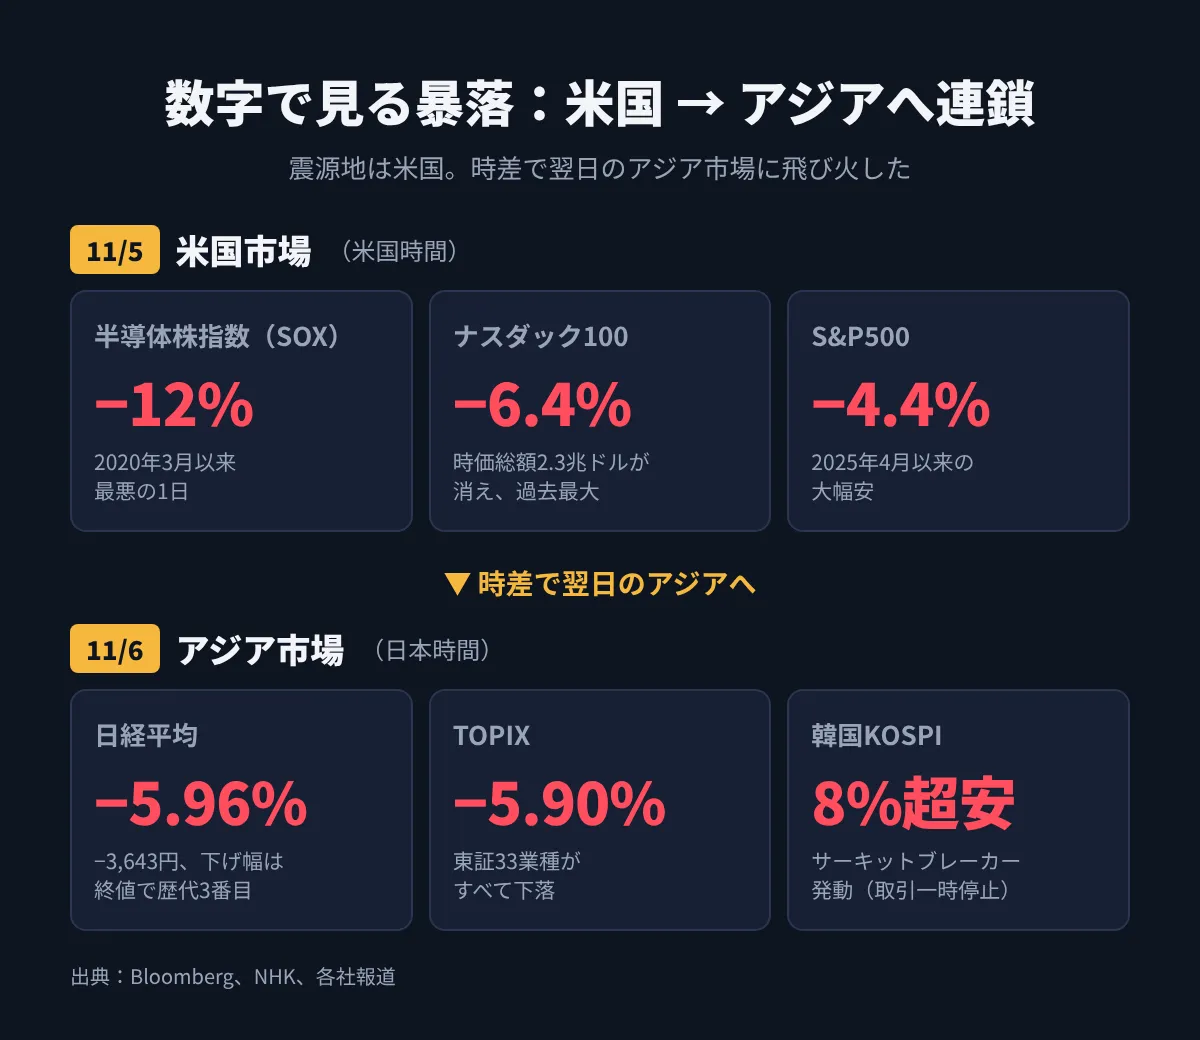
此次的特徵在於,半導體帶動的賣壓擴散至代表美國股市全體的S&P500,成為市場整體波動的關鍵。數年來推動美股上揚的就是AI與半導體,因此「主角」一旦崩壞,市場就容易出現共振。
次日蔓延至亞洲(11月6日)
因時差關係,美國的暴跌在次日的亞洲市場中反映出來。
- 日經平均:下跌3,643日圓(−5.96%)至57,434日圓。跌幅為歷史第三長,終場首次跌破60,000日圓以內,約半年的時間。
- TOPIX(東京證券交易所上市的廣泛指數):下跌5.90%。東證33個行業全部下跌,東證Prime只有21檔股票上漲,整體下跌1,523檔。
- 韓國KOSPI(韓國代表股票指數):跌幅超過8%,觸發熔斷機制。三星電子和SK海力士在開盤後分別下跌約10%、約12%
此時需要注意的,是與前一天的差異。
11月5日的日經平均下跌僅為1110日圓,但當時TOPIX上漲,東京證券交易所Prime約七成的股票價格上漲。也就是說,5日時被拋售的是半導體本身。
但在美國暴跌引發的6日,卻出現了跨產業的全面性下跌。「半導體的問題」一夜間蔓延成「整個市場的風險回避」──這正是此次暴跌的可怕之處。
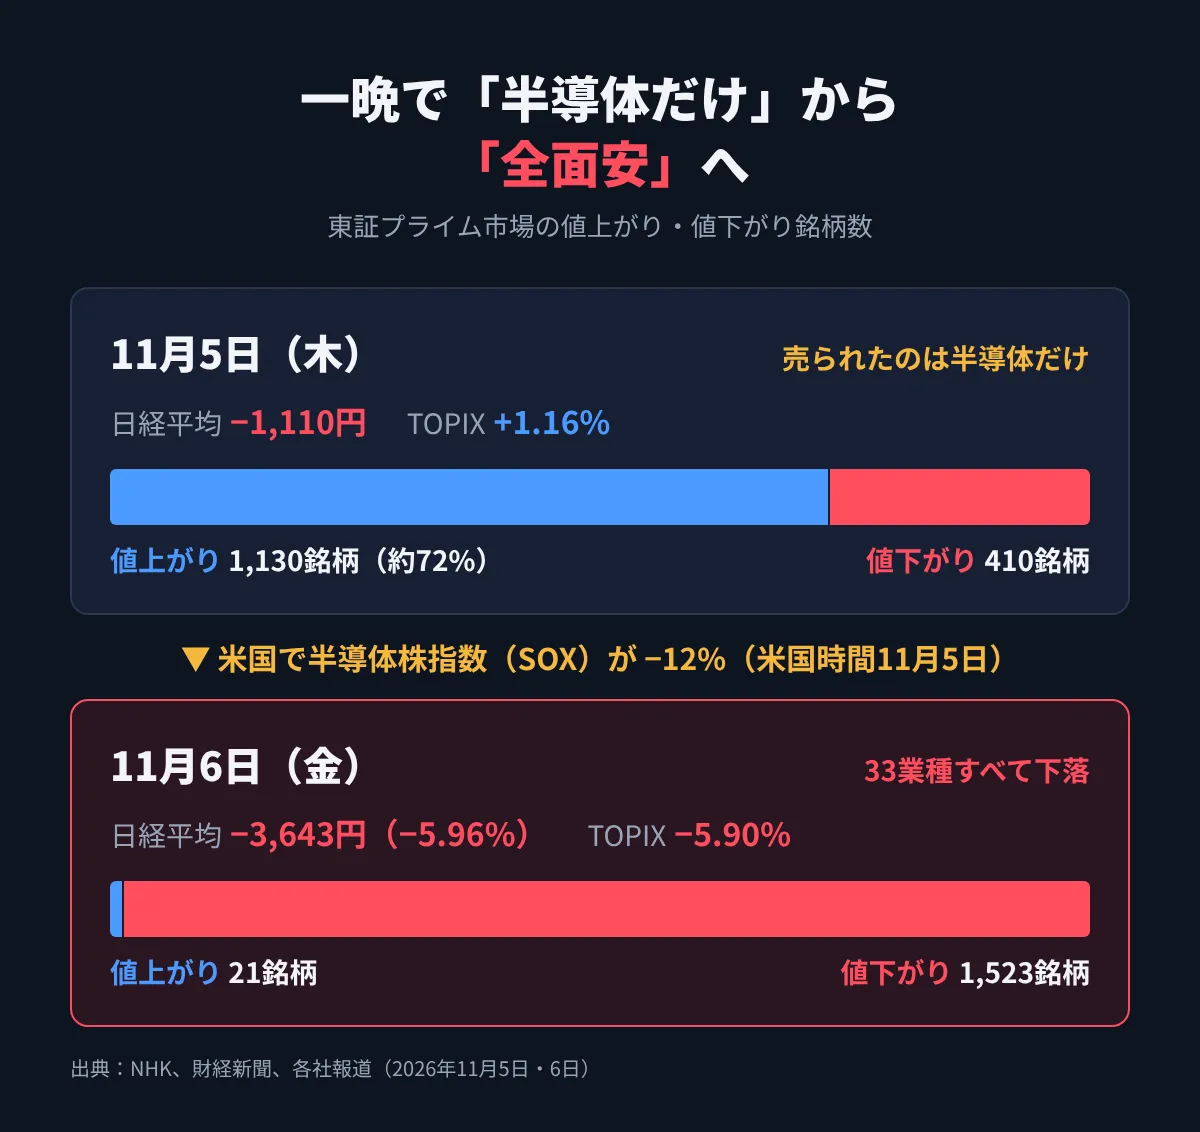
※另外,6日跌幅最大的行業是食品類約10%下跌,不过这是和JT的俄羅斯資產新聞有關,與AI的原因混雜在一起。
暴跌前的「多米諾效應」結構
新聞所傳遞的「選舉結果」與「財報數字」僅是表面症狀。背後正在發生的是下一連鎖反應。
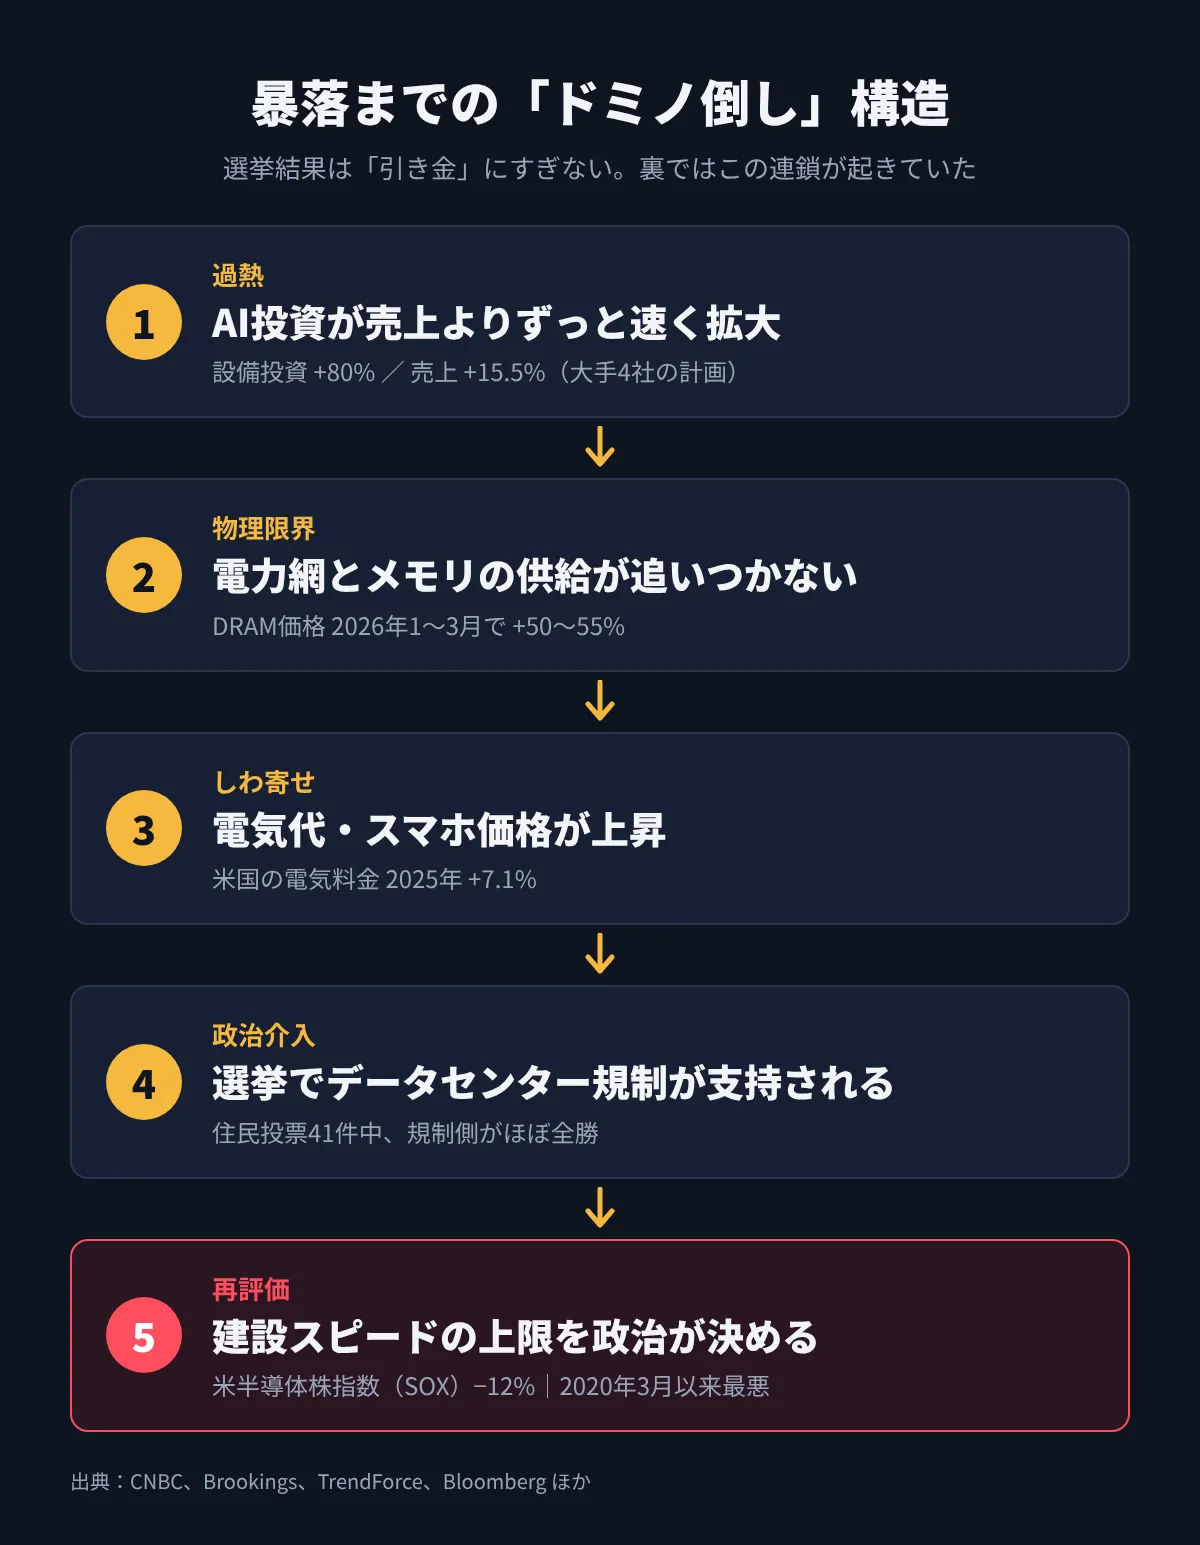
【過熱】AI投資增長速度遠超過銷售成長,投資回收期難以匹配
↓
【物理界限】電力網與記憶體供給跟不上
↓
【影響負擔】電費與手機價格上漲,成本轉嫁至民眾
↓
【政治干預】選舉中支持資料中心規制,社會許可降低
↓
【再評估】由政治決定「建設速度上限」,導致半導體股大幅下挫
接下來,將以五個「為什麼」逐步剖析這個連鎖。
用五個為什麼揭示暴跌的深層
【為什麼1:最近原因】為什麼中期選舉半導體股會下跌?
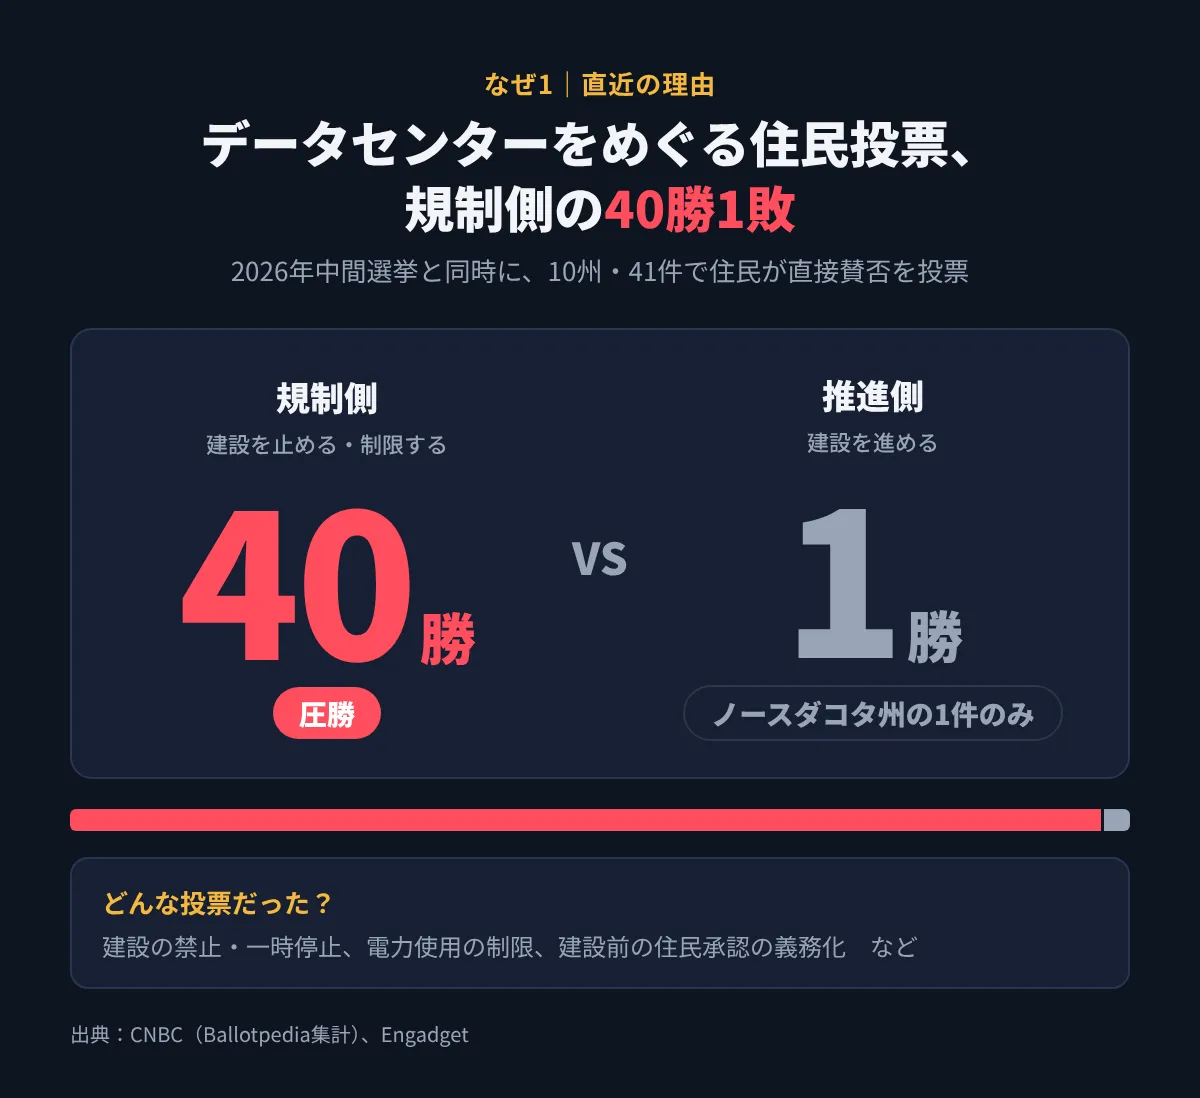
結論:民主黨大勝與限制資料中心建設的公投幾乎全勝。
- 十州、四十一件資料中心相關公投(由選民直接決定)中,只有北達科他州哈伍德的一件沒贏。
- 市場認為「資料中心建設計畫延後→AI用半導體需求放緩」,於是半導體股集體賣出。
- 同日,高通(手機用半導體大廠)公布本季利潤展望低於市場預期,股價下跌超過10%,加劇了賣壓。
【為什麼2:結構性原因】為什麼資料中心成為選舉的爭點?
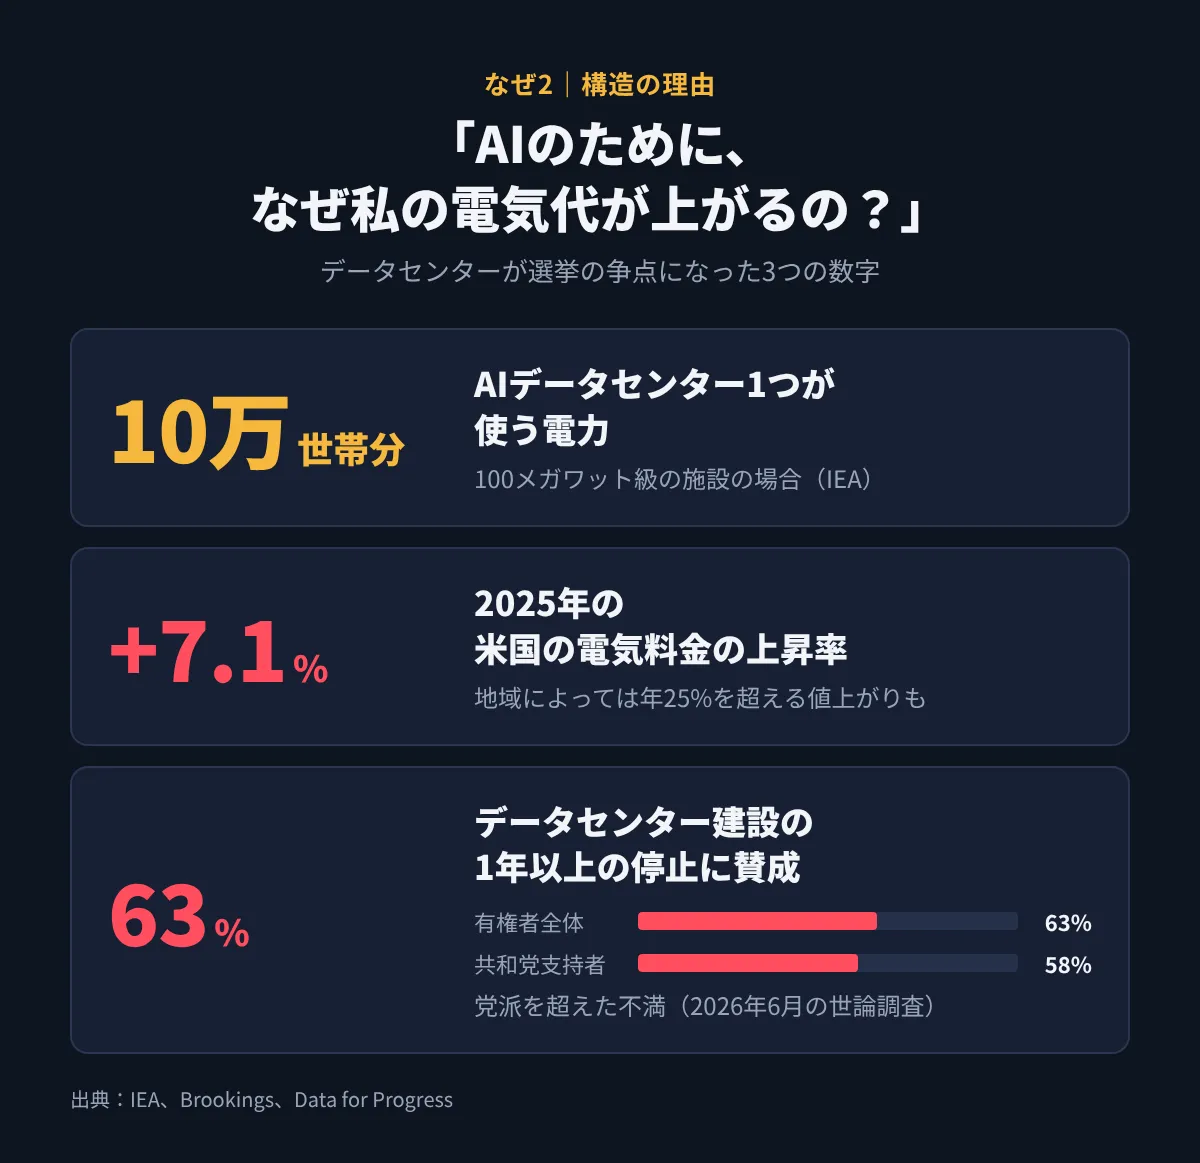
結論:民眾的痛點在於「電費上升是因為資料中心」的說法。
- 依國際能源機構(IEA)資料,一個100兆瓦級的AI資料中心大約耗電,等於十萬戶家庭的用電量。
- 美國在2025年的電費上漲7.1%,在一些區域年增超過25%。
- 此不滿跨越黨派。2026年6月民調顯示63%的人贊成暫停AI資料中心建設超過一年,連共和黨支持者也有58%贊成。
「為什麼AI要讓我們的電費上升?」這個直白的疑問,於選舉中一掃而出。
【為什麼3:瓶頸原因】為什麼電費上升會出現這種「不協調」?
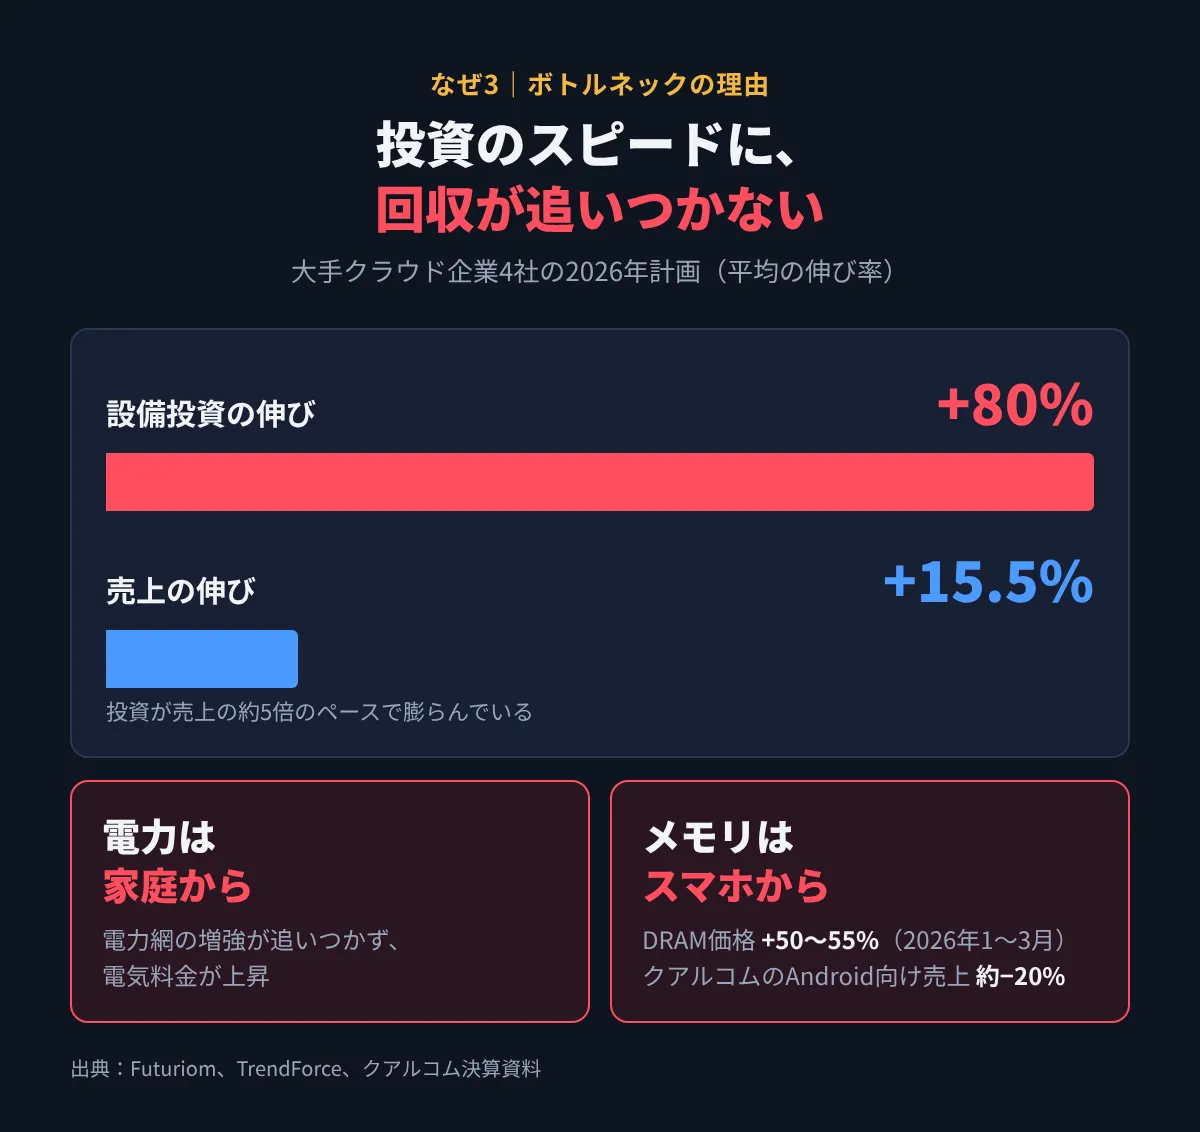
結論:AI投資超越了電力與記憶體這類「難以突然增加的資源」的供給。
① 投資增長遠高於銷售增長
- 2026年四大雲端企業的計畫顯示,銷售成長約15.5%,而設備投資(如資料中心)的增長卻高達80%
- 換言之,ROI(投資回報)遠遠追不上投資額度。
② 記憶體的「奪用」
- 為AI而優先的記憶體需求,使DRAM價格在2026年1–3月間上漲約50–55%
- 受此影響,高通對Android手機的出貨在2026年度預計下降約20%
AI以「電力由家庭承擔」「記憶體由手機吸收」的方式成長──這才是現實。
【為什麼4:忽視原因】為什麼市場無法預見到此現象?
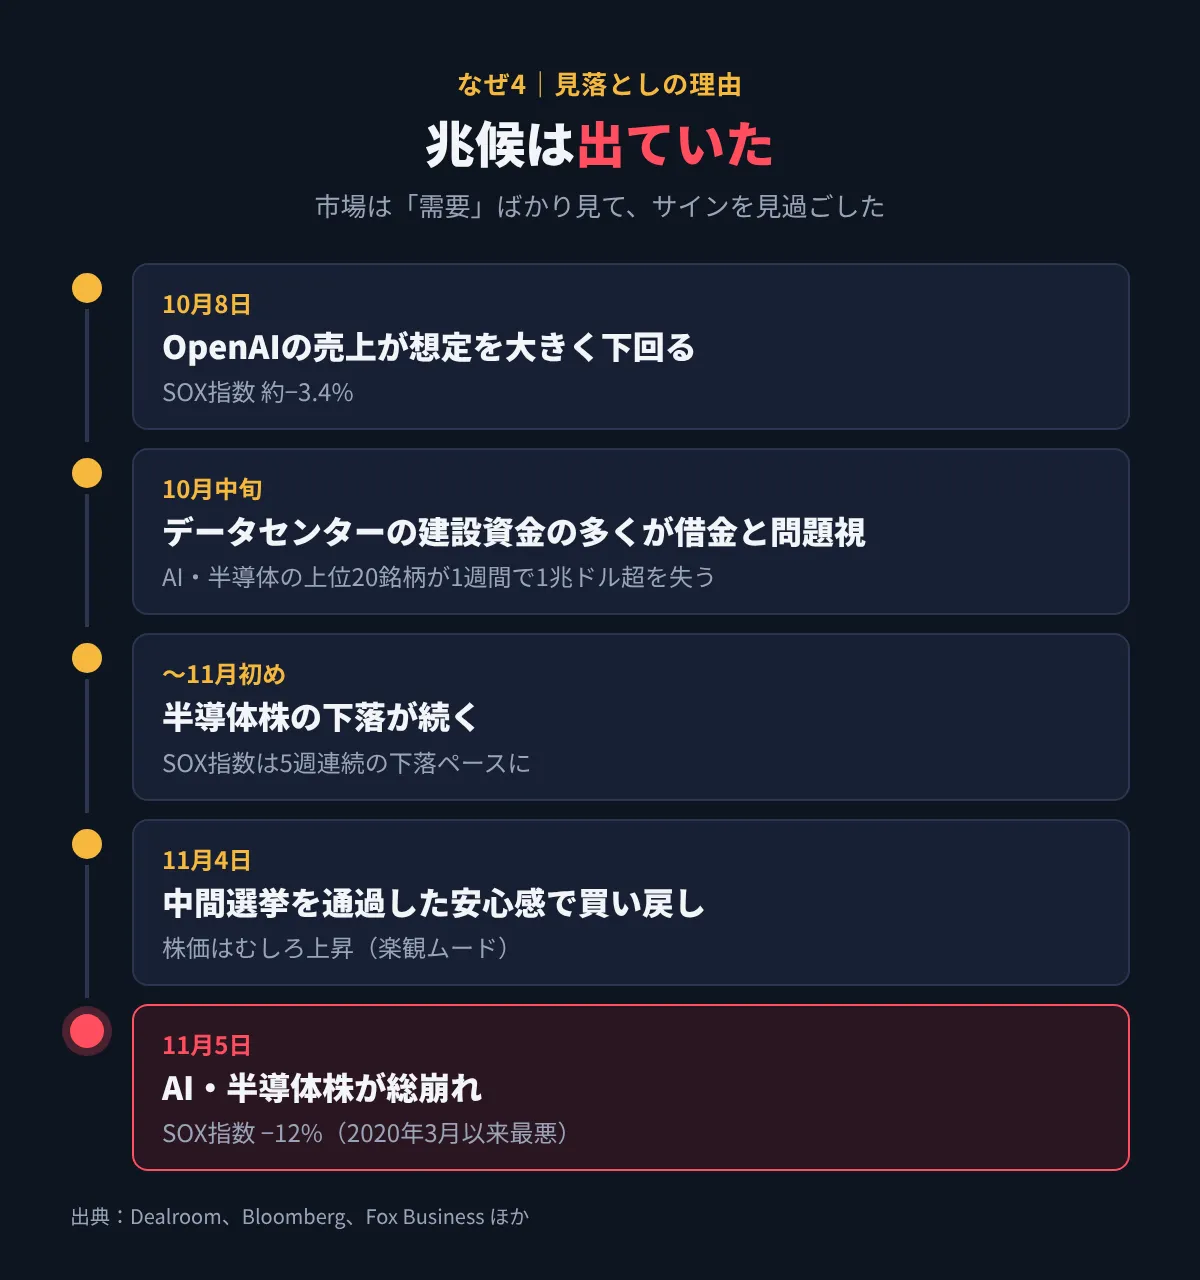
結論:迹象已出,但市場只看需求,卻輕忽「社會許可」的重要性。
仍有三個被忽視的原因
- 把「地方性議題」視為不重要:全國性對建設的全面停止法案在民主黨內部也意見分歧,普遍認為不可能通過,因此對市町村層面的反對運動往往被低估。
- 資金過於集中於某一處:半導體股成為當年的「勝利者」,大量投資人朝同一方向下注。本次,機構投資者(退休金與保險等大額資金)在股價上漲時出現獲利了結,三倍槓桿的半導體ETF在一天內下跌超過18%,賣壓自我促進。
- 選舉結束後的心理仍是樂觀:11月4日選後,因為通過了選舉而帶來的安心感曾引發回補性買盤,股價反而上升。真正的暴跌在翌日才出現。
【為什麼5:真實原因】此次暴跌的核心是什麼?
結論:AI基礎設施的限制,已經從「能否生產晶片(技術)」轉向「社會是否願意提供電力、土地、記憶體(社會許可)」的時刻。
在AI能產生巨大利益之前,先會是「上升的電費」這張帳單先落到民眾手中。
實際上,監管動作已在展開。德州開始在電力使用量審核完成前暫時限制資料中心;賓夕法尼亞州也在考慮新專案限制。
不過,成長的放緩早在此前就已被預期。瑞銀(UBS)對大型雲端企業的設備投資增長預估為2026年+76%、2027年+25%、2028年+6%。此次選舉,原本就有望帶動的放緩被市場一口氣放大。
市場的過度反應?三個「扭曲」
因為先行的恐慌性拋售,出現了與理論不符的「過度反應」。
① 「地方性公投=全美停止建設」並非事實
多數投票屬於市町村層次,有些甚至只針對超過25兆瓦的大型設施。資料中心也可以轉移至其他區域建設。不過「建設變慢、成本上升」這種實際變化確實存在。
② 「需求」本身並未消失
AMD的CEO瑞貝卡・伍茲表示,對AI用半導體需求在近期不會迅速下降,市場的反應可能過於短視。德意志銀行也認為相較於軟體股,半導體股仍具吸引力。
(但同時,CEO出於身分因素往往偏於樂觀,因此需謹慎評估)
③ 拋售方出現「矛盾」
若資料中心建設延後,記憶體短缺問題應該會改善,對於曾經承受記憶體高價之手機晶片廠如高通,理應是利好。然而實際卻是記憶體股與高通同時下跌。
此處多為推測但與其說是理論,倒不如說是「為了快速降倉位而集體拋售」的機械性賣出信號。
接下來值得關注的「三個檢查點」
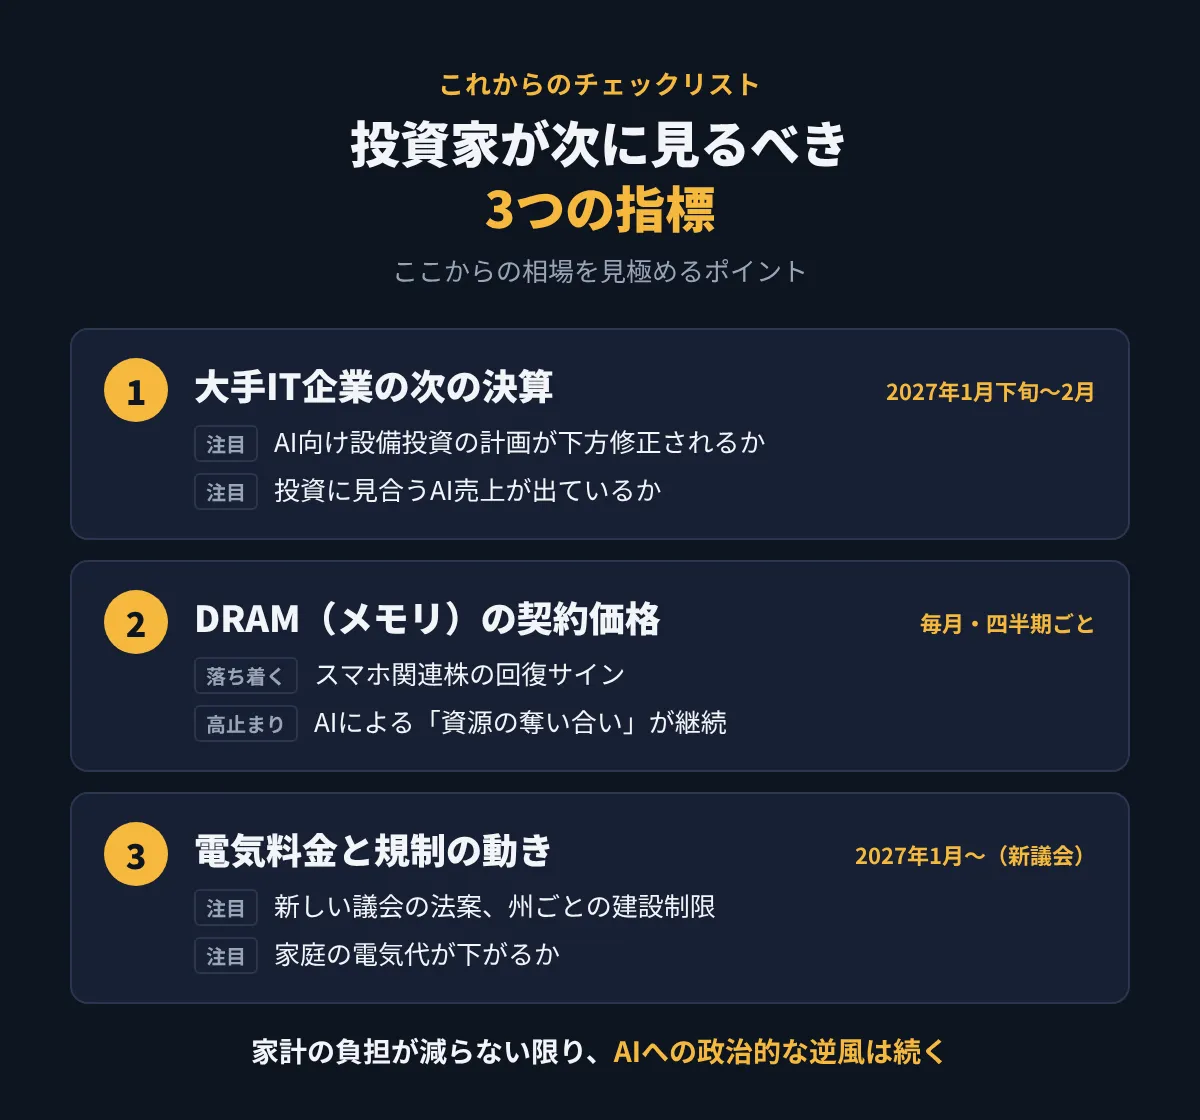
我不預測價格,但為了未來走勢,以下三點值得留意。
- 資料中心規制的擴散
德州的電力審核結果,以及其他州是否會加以限制。是成為「局部現象」或是演變為全美走向的關鍵。 - 大型雲端企業的設備投資計畫
下一季決算中,是否減少對資料中心的投資,或改變建設地點以維持投資。這是最早反映「需求」走向的指標。 - 電價與記憶體價格走勢
若民眾負擔持續加重,對規制的支持可能進一步增強;相反若回穩,也可能成為反彈的材料。
總結
此次暴跌並非AI夢想的終結。
「AI的進化速度,已超越電力這類物理基礎設施與承擔者的耐心極限」所呈現的事件。
未來或許不再是「AI賺錢就會上漲」的行情,而是能否保有電力與成本壓力的社會共識,並由此選出具備相對穩健電力成本控制的企業。我不敢斷言,但希望這成為你看新聞時的一個參考標尺。
本文作者
えまこパパ@對市場追問「為什麼」五次
兩個孩子的父親,同時也是業餘交易者。深入撰寫市場變動原因與技術分析。現於GoGoJiang販售減少複雜操作的MT4/MT5工具。
※本文僅為資訊提供之用,並非對特定股票之買賣建議。投資決策請自行承擔風險。