【開発録】最大ドローダウンの定義と読み方 — 回復に必要な上昇率と、MT4の3つの指標
FX
バックテストレポートに必ず出てくる「ドローダウン」について、定義、計算、レポート上の読み方を、Q&A形式で整理する。
運用上の付き合い方は別の機会に譲り、ここでは「何をどう測った数字か」に絞る。
Q1. ドローダウンとは何か
資産がピーク(高値)をつけたあと、そこから下落した幅のことである。
口座残高、または含み損益を含めた有効証拠金で測る。
ピークから谷底までの下落を指し、期間全体で最も大きかったものが「最大ドローダウン(最大DD)」になる。
計算式は、ドローダウン(%)=(ピーク−谷底)÷ピーク×100 である。
観測した期間のなかで最大の落ち込みであり、将来の落ち込みの上限を示すものではない。
勝率や取引回数ではなく、資産曲線の沈み方を見る指標である。
勝率が高くても、負けるときの幅が大きければ、ドローダウンは大きくなる。
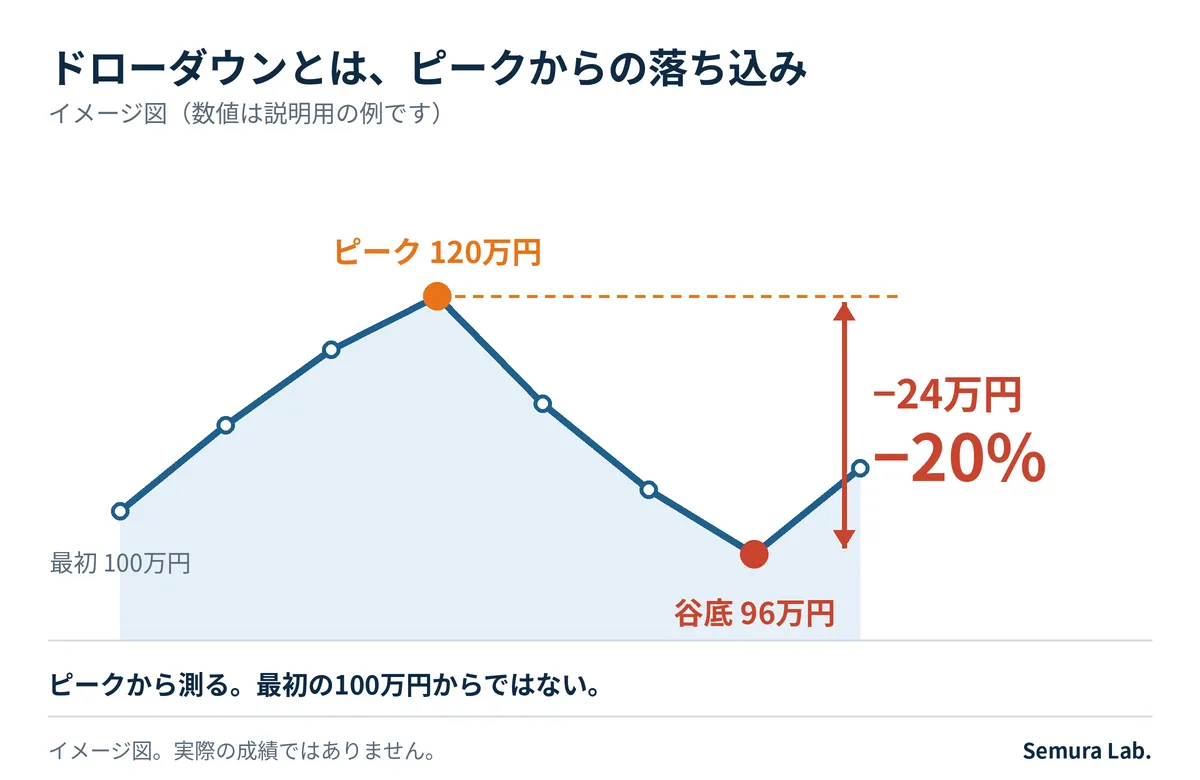 【画像:fig45_drawdown_image.png】
Q2. どのように計算するのか
基準は、初期資金ではなくピークである。
測る対象が残高か有効証拠金かは、ツールによって異なる。
たとえば50万円の口座が60万円まで増え、その後45万円まで下がった場合、下落幅は15万円。
ピークの60万円に対しては25%になる。
また、同じ%でも金額の重みは口座の大きさで変わる。
25%は、50万円の口座では約12.5万円、1,000万円の口座では250万円である。
Q3. 元に戻すには、どれだけ必要か
下落率をdとすると、ピークに戻すのに必要な上昇率は 1÷(1−d)−1 で求まる。
上の例では45万円から60万円へ、約33.3%の上昇が要る。
下落が25%でも、回復には33.3%が必要になる。
下落が深くなるほど、この差は急に広がる。
50%の下落では100%の上昇が、70%の下落では約233%の上昇が必要になる(いずれも計算値)。
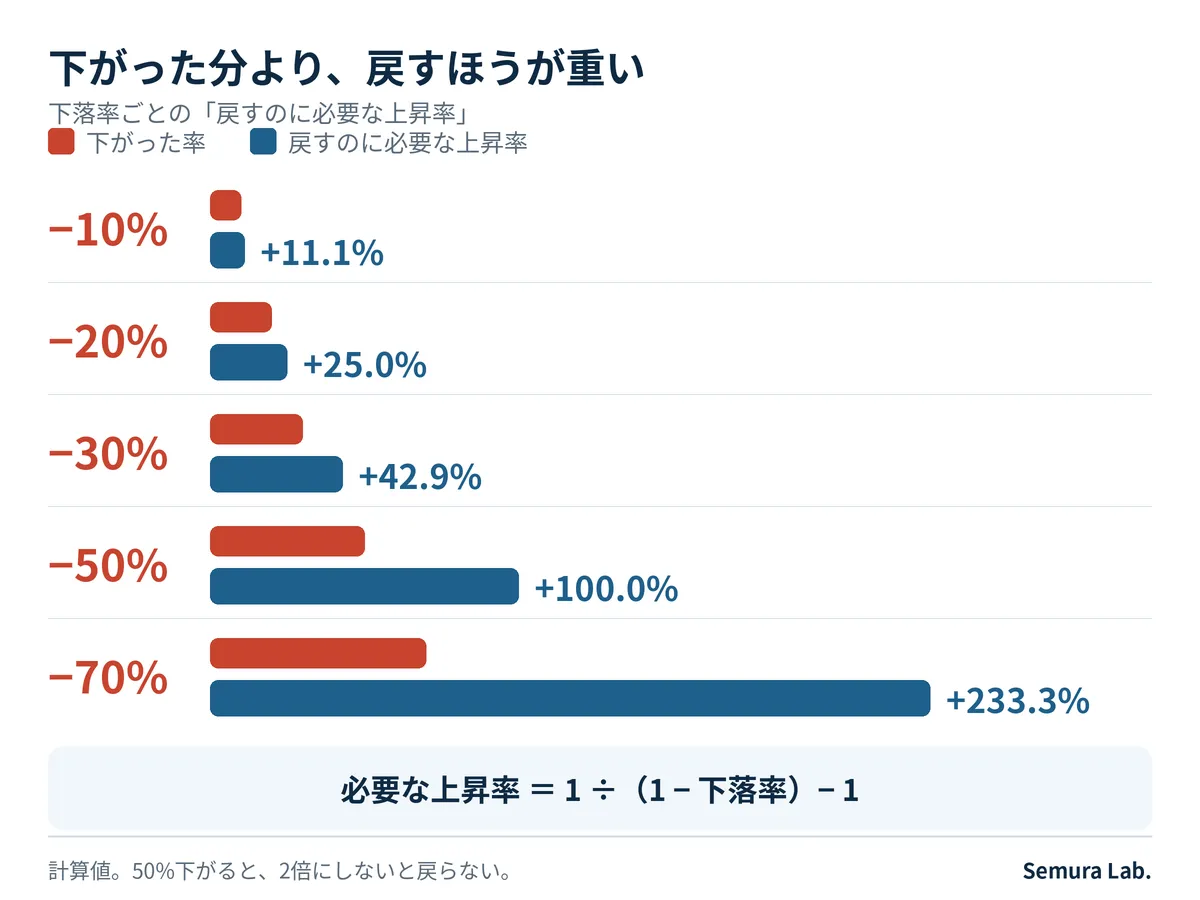 【画像:fig46_recovery_table.png】
Q4. ドローダウンは、何で深くなるのか
代表的な要因は連敗である。
1回の損失を残高の1%に抑える運用でも、10連敗すれば、残高は約9.6%減る(0.99の10乗から計算)。
固定ロットで損失額が一定なら、10連敗で資金の10%相当になる。
損失幅、ロット、連敗の長さが重なった結果が、最大ドローダウンとして表れる。
つまり最大DDは、ロジックの性格だけでなく、ロットの置き方にも左右される。
Q5. 深さのほかに、何を見るべきか
ピークに戻るまでにかかった期間である。
同じ深さでも、数週間で戻る場合と、数か月以上沈む場合では、運用を続ける負担がまるで違う。
レポートの数字だけでは期間が読み取りにくいため、損益のグラフを併せて確認する。
右肩上がりに見えても、途中に長い横ばいや沈みがないかを見る。
Q6. MT4のレポートには、なぜ3種類あるのか
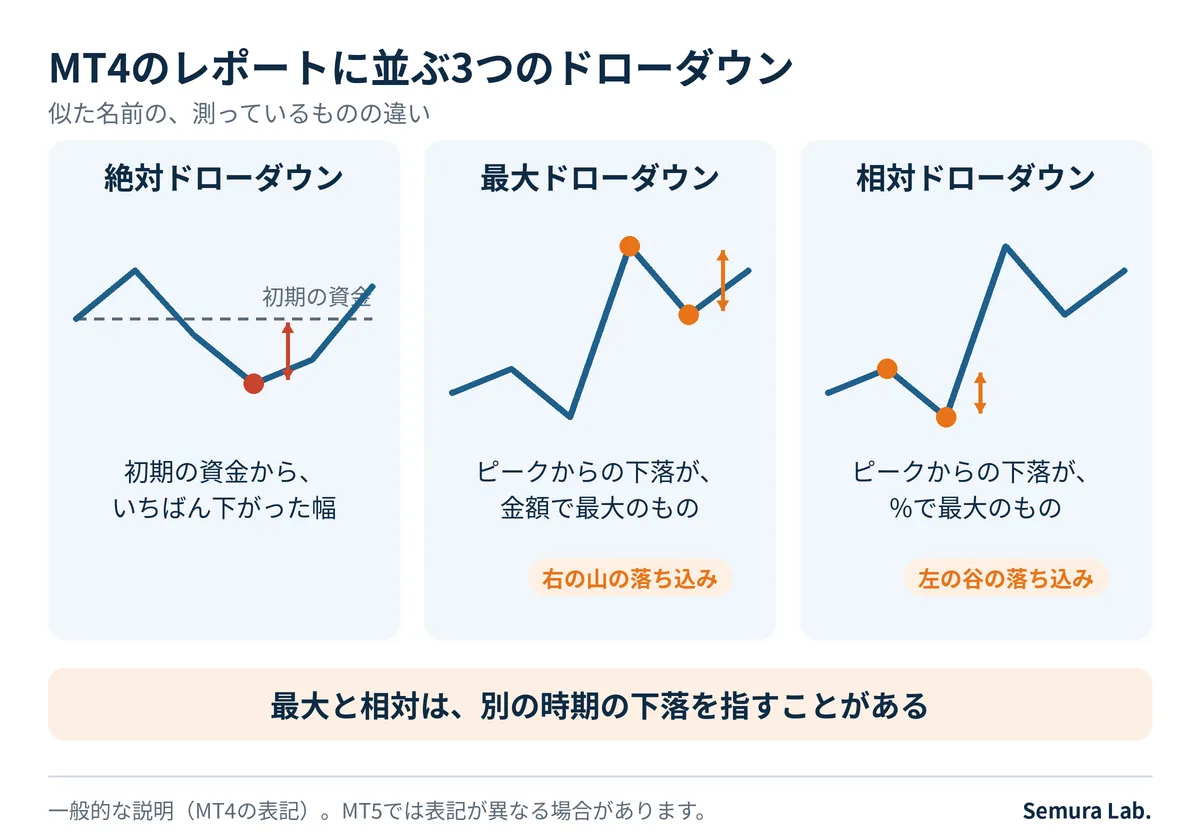
ストラテジーテスターのレポートには、ドローダウンが3つ並ぶ。
・絶対ドローダウン:初期の資金からの最大の下落
・最大ドローダウン:ピークからの下落のうち、金額で最大のもの
・相対ドローダウン:ピークからの下落のうち、%で最大のもの
絶対ドローダウンは、初期の資金を下回った分だけが対象になる。
最初から順調に増えたレポートでは、ほぼ0に近い数字になる。
最大と相対は、別の時期の下落を指すことがある。口座が増えたあとの下落は、金額が大きくても%は小さくなるためである。
MT5では表記が異なる場合がある。
 【画像:fig47_mt4_three_drawdown.png】
Q7. ラボの商品の最大ドローダウンは、どうなっているか
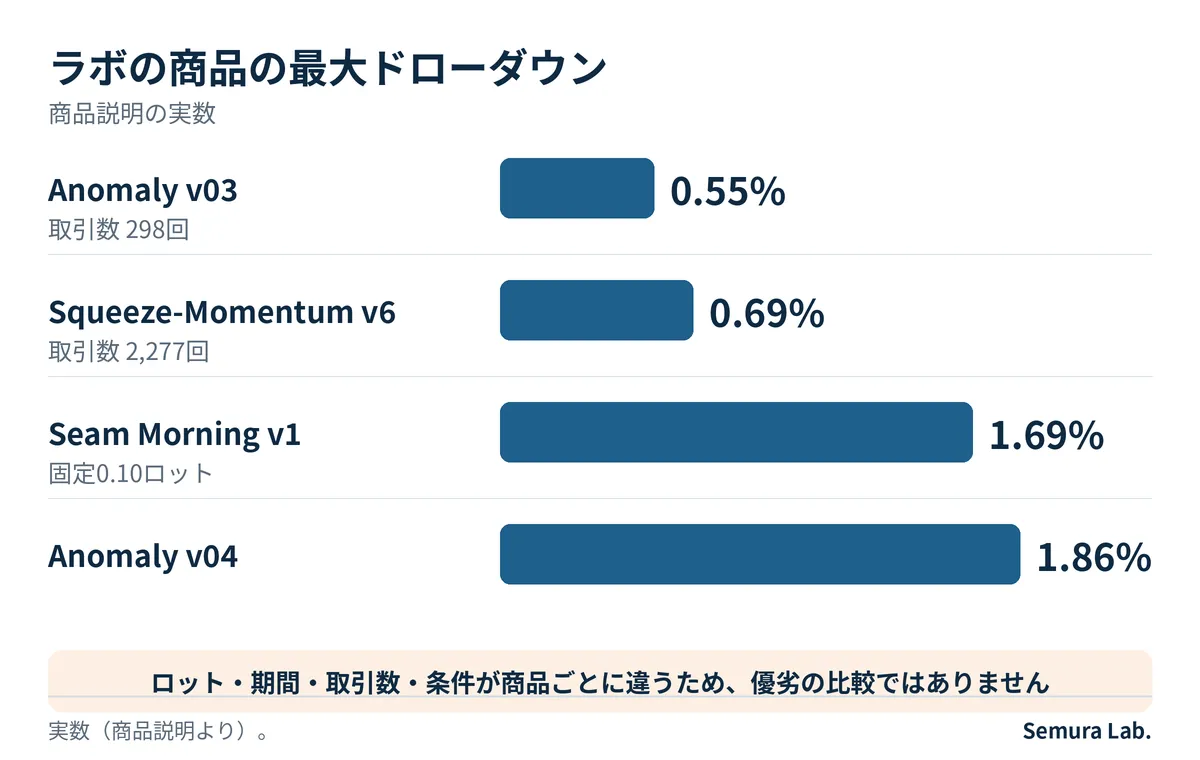
商品説明の実数は、Anomaly v03が0.55%、Squeeze-Momentum v6が0.69%、Seam Morning v1が1.69%、Anomaly v04が1.86%である。
取引数は、v03が298回、v6が2,277回と大きく異なる。
2,277回を経て0.69%に収まっている数字と、298回で0.55%に収まっている数字では、数字の裏づけの厚みが違う。
 【画像:fig48_lab_max_dd.png】
これらは商品説明の数字をそのまま引いたものである。
ただし、この4つは横並びで比較できない。
ロット、期間、取引数、条件が商品ごとに違う。
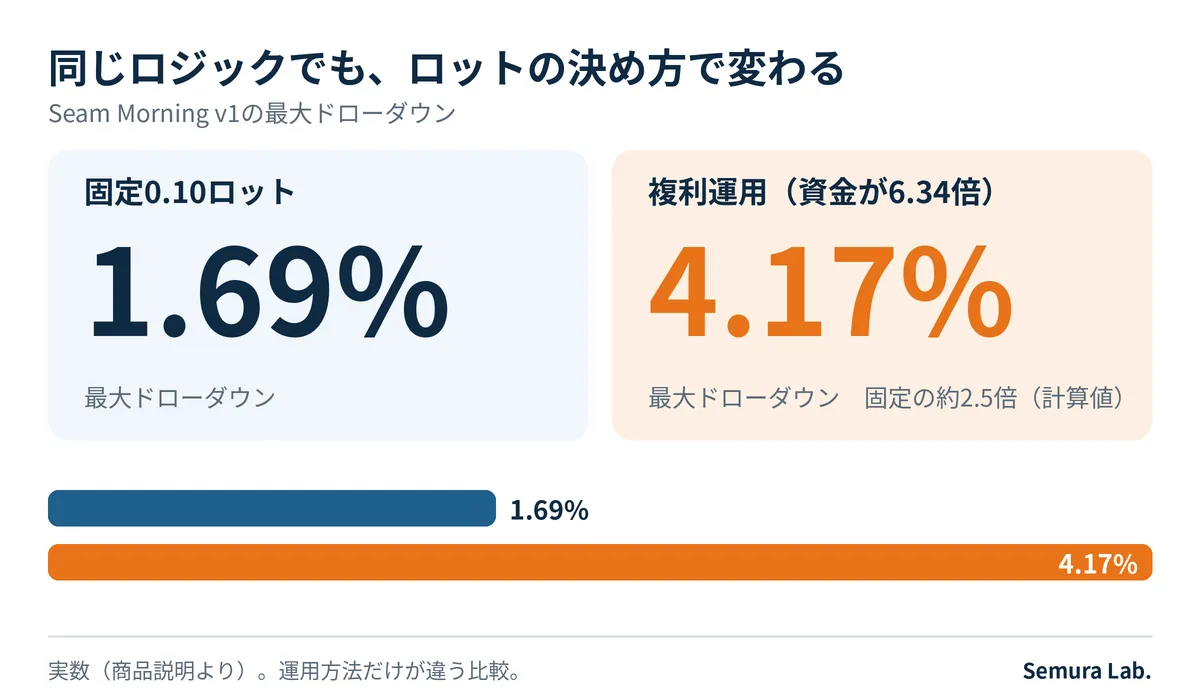
Seam Morning v1は、固定0.10ロットで1.69%、複利運用では6.34倍に増える代わりに最大DDが4.17%になる。
同じロジックでも、ロットの決め方でDDの%は動く。
取引数が多いほど、最大DDの数字は偶然に左右されにくい、という見方もできる。
 【画像:fig49_seam_fixed_vs_compound.png】
Q8. レポートを読むときの注意点は何か
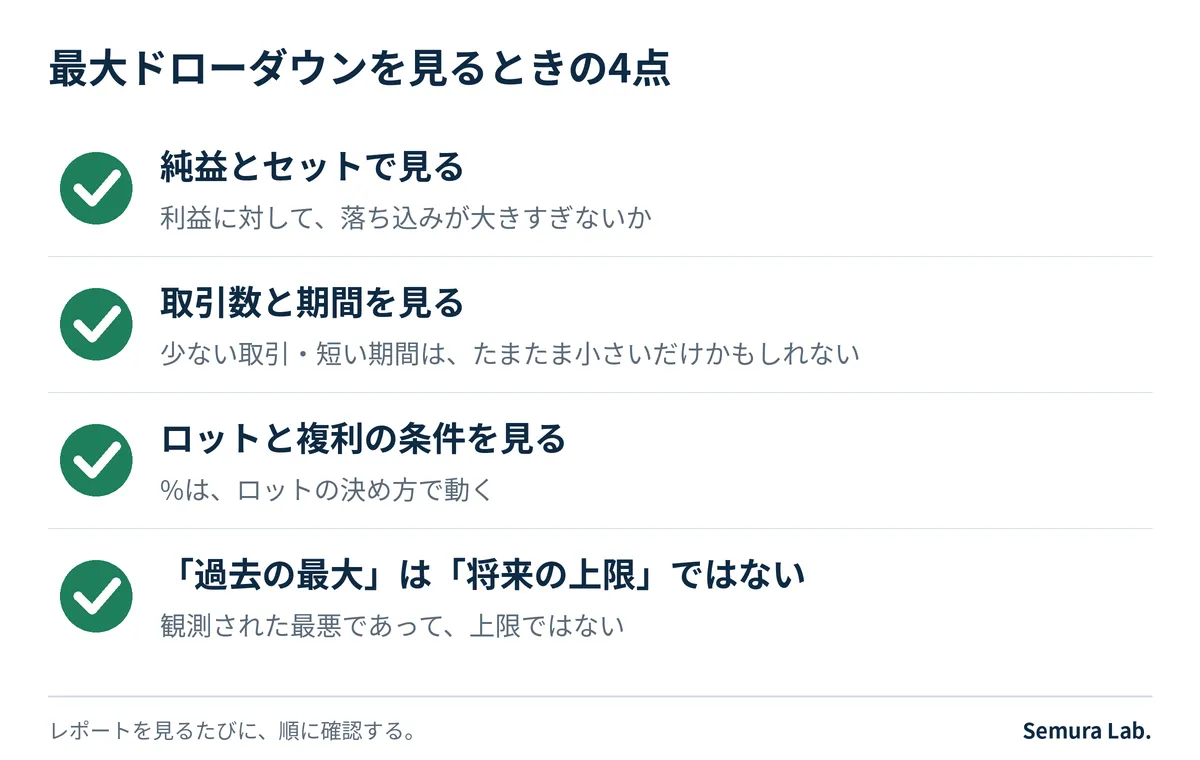
次の4点を確認する。
純益との釣り合い。
利益に対し、落ち込みが大きすぎないか。
純益が大きくても、最大DDがそれに近い水準なら、実感としては厳しい運用になる
取引数と期間。
少数の取引や短期間では、小さく見えるだけの場合がある
ロットと複利の条件。
%は運用設計で変わる。比較する際は、条件をそろえる
過去の最大であって、将来の上限ではないこと。観測された最悪であり、最悪の上限ではない
テスターの値には、スプレッド拡大や約定のズレといった実運用の摩擦が含まれていないことがある。
4点目は、この点にも関わる。レポートを見るたびにこの4点を順に当てはめるだけでも、読み違いはかなり減る。
 【画像:fig50_check_points.png】
「何%なら安心か」に決まった答えはない。
口座資金、ロット、許容できる範囲で変わる。ま
ず数字の意味を正確に読めることが、判断の前提になる。
数字を読む力は、損益のグラフの印象に引きずられないための、最低限の道具である。
我々Semura Lab.は、数字を飾らず、定義と条件を添えて示すことを基本にしている。
レポートの読み方で迷う点があれば、よろず相談所で気軽に声をかけてほしい。
