
【週間相場総括】米インフレ再燃・日銀タカ派化・ホルムズ海峡タンカー攻撃が激突――AI株急落と中東有事が揺さぶる10月最終週の全貌
2026年10月31日(土)午後、世界の為替・金融市場は、激動の10月最終週(10月26日〜31日)の全日程を終了し、週末のクローズを迎えました。
今週のマーケットは、単一のテーマで説明しきれないほど、巨視的なマクロ材料が全方位で同時に爆発した1週間でした。
米FRBのFOMCでは、政策金利を3.75〜4.00%で据え置いたものの、10対2の採決(2名が利上げを主張)となり、市場の「早期利下げ期待」を徹底的に粉砕。
米10月29日発表のGDP(前期比年率+3.4%)およびPCEインフレ(前年比+3.6%)が強く、インフレの根深さと再加速が鮮明に。
日銀の金融政策決定会合(30日)では現状維持(1.25%)となったものの、植田和男総裁が「数か月おきの利上げも選択肢」と踏み込み、12月以降の追加利上げ観測が急浮上。
中東情勢ではホルムズ海峡でタンカーが爆発物攻撃を受け、WTI原油が104.12ドル、ブレント原油が117.64ドルへ急騰。月間上昇率が15%超を記録。
米国株式市場では、インテル(約29%急落)やアマゾン等の決算を発端にAI関連株へ巨額の利益確定売りが殺到。ナスダックが2.9%安と急落。
「インフレ再燃による金利上昇圧力」と「株式市場の急落・リスク回避」が真っ向からぶつかり合うなか、ドル円は157〜158円台での攻防を繰り広げ、金や銀などの貴金属は金利高と換金売りに押されて大幅下落となりました。
10月31日15時32分時点までに確認された確定事実と厳選された公的データに基づき、今週の金融市場の全貌と、来週11月2日週(米中間選挙・雇用統計・RBA/BOE会合)に向けたトレード戦略を詳細に解説します。
第1章:今週の最重要マクロ経済イベント
(FRB・日銀・ECB)
まずは、今週世界の金融政策を動かした3大中央銀の決定と、その論理的帰結を整理します。
【2026年10月下旬:主要中銀のスタンス比較】
・米FRB(10/28 FOMC) :
政策金利3.75〜4.00%据え置き(10対2のタカ派割れ)。
利下げ期待を完全抑制。
・日本銀行(10/30 会合) :
政策金利1.25%据え置き。植田総裁が「数か月おきの利上げ」を示唆し
タカ派化。
・欧州中銀(10/29 ECB) :
政策金利据え置き。エネルギー高によるインフレ上振れと景気下押しを
警戒。
① 米FRB・FOMC:利下げ期待の消滅と「10対2」の衝撃
10月28日のFOMCでは、政策金利が3.75〜4.00%に据え置かれました。しかし本質は「据え置き」そのものではなく、投票結果が10対2の採決となり、リサ・クック理事とベス・ハマック総裁の2名が「0.25%の利上げ」を支持して反対票を投じた点にあります。
さらに、声明文では米国経済の評価が従来の「堅調な拡大」から
「力強いペースでの拡大」へ上方修正されました。市場が依存していた
「インフレが速やかに鈍化し、FRBが年内にも利下げへ舵を切る」という
前提は完全に崩れ去り、むしろ追加利上げの可能性さえ意識される展開へと転換しています。
② 米国GDP・PCEインフレ:強すぎる経済と厄介な物価
翌29日に発表された米国の主要経済指標は、FRBのタカ派姿勢を正当化する強力な根拠となりました。
【2026年7〜9月期および9月 米国経済指標実績】
・実質GDP(前期比年率):+3.4%(前期は+2.2%から加速)
・PCEプライベート(前年比):+3.6%(FRBの2%目標を大幅に超過)
・コアPCE(前月比) :+0.3% ・個人消費支出 :+0.5%
「景気は強く、インフレも高止まりしている」というこのデータは、FRBにとって最もコントロールが難しい環境です。利下げを急ぐ理由が失われたため、米10年債利回りは5%台での高止まりを余儀なくされ、ドル相場の強力な下支えとして機能しました。
③ 日本銀行・金融政策決定会合:植田総裁の「タカ派トーン」
10月30日の日銀会合では市場予想通り政策金利が1.25%に据え置かれましたが、植田和男総裁の定例記者会見は市場に強い緊張感を与えました。
植田総裁が示した主な認識:
基調的な物価上昇率は2%の物価目標と整合する水準に到達した。
エネルギー・原材料価格の上昇が消費者物価へ波及し始めており、物価上振れリスクに警戒が必要。
「何もせずに待つわけではない」。経済・物価・金融環境を会合ごとに確認し政策を調整する。
数か月おきの利上げも選択肢になり得る(具体的な時期の約束は避けたものの、選択肢として明確に肯定)。
この発言により、市場では12月会合における追加利上げ観測が一気に意識されることになりました。日本の金利正常化が現実味を帯びたことで、ドル円に対しては明確な「円高圧力(上値抑制要因)」として作用し始めています。
第2章:地政学リスクの爆発――
イスラエル総選挙とホルムズ海峡の激震
金融政策と並び、今週の相場を根底から揺さぶったのが中東情勢の急展開です。
1. イスラエル総選挙:過半数割れと連立交渉の難航
先週から投開票が行われていたイスラエル総選挙の最終議席が確定しました(AP通信報道)。
ネタニヤフ首相率いる与党陣営: 53議席
野党陣営: 48議席
アラブ系政党: 19議席
合計: 120議席(過半数には61議席が必要)
どの陣営も単独で過半数を獲得できず、議会は極度に分断された状態となりました。新議会は11月10日に召集される予定ですが、反ネタニヤフ陣営の連携も困難を極めており、長期にわたる政治的空白と連立交渉の泥沼化が確実視されています。この政治不安は、イスラエル国内の資産(シェケル下落・株安・国債利回り上昇)に直結しました。
2. ホルムズ海峡タンカー攻撃と原油117ドル突破
政治的空白と中東の軍事的緊張が最高潮に達するなか、10月30日に決定的な事件が発生しました。ホルムズ海峡において、商用タンカーが小型船による爆発物攻撃を受けたと英国海事貿易機関(UKMTO)が公式に報告しました。
この供給ルートの物理的脅威を受け、エネルギー市場はパニック的な買いに見舞われました。
【10月30日終値時点の原油市場】
・Brent(北海ブレント):117.64ドル(前日比+2.4%)
・WTI(西テキサス軽油) :104.12ドル(前日比+2.08%)
※10月月間上昇率:Brent+13.6%、WTI+15.2%の暴騰を記録。
サウジ・トルコ・パキスタンによるイランとの外交協議(緊張緩和の模索)という材料は、このタンカー攻撃によって一瞬でかき消されました。原油の117ドル台定着は、世界的なインフレ再燃の引き金となり得る最大の脅威です。
第3章:米国株式市場の激震――
AI関連株ショックと週末の急落
今週末の米国株式市場は、高値圏で推移していたハイテク株を中心に記録的な急落に見舞われました。
【10月30日(金)米国株式市場の終値と騰落率】
・S&P 500 :7,580.07(前日比 -1.8%)
・Nasdaq総合 :25,437.00(前日比 -2.9%)
・Dow Jones工業 :51,770.31(前日比 -1.1%)
・Russell 2000 :2,811.84(前日比 -1.7%)
下落の背景:AI投資の回収懸念と利益確定
インテル(Intel)の暴落: 業績見通しに対する失望から、株価が約29%急落という記録的な暴落を演じました。
アマゾン(Amazon)等の決算: クラウド事業の成長とともにAI関連の巨額設備投資(Capex)の規模が意識され、「天文学的な投資に見合うリターンが本当に出るのか」という疑念が市場全体に波及しました。
S&P500およびNasdaqは、今年6月以来最大規模となる1日あたりの下落率を記録し、ハイテク株を中心に重い調整圧力がかかっています。
この株安は、為替市場に対して「リスクオフの円買い・安全資産としての米国債買い(金利低下)」を誘発する強力なトリガーとなりました。
第4章:主要為替市場の週間分析
(ドルストレート・クロス円)
激動のマクロ環境のなかで、各通貨ペアはどのような1週間を辿ったのでしょうか。
【10月26日〜31日 主要通貨の週間動向まとめ】
・USD/JPY(ドル円):
週初156円台半ば ➔ FOMC・米GDPを受けて158.34円まで急騰 ➔ 日銀タカ派化と米国株安による米金利低下で157.5〜157.7円付近へ反落。
・EUR/USD(ユーロドル):
1.1178ドル付近へ軟化。ECBのインフレ警戒あるも欧州景気懸念が上値を
抑制。月間1.3%下落。
・GBP/USD(ポンドドル):
1.3392ドル付近で相対的な底堅さを維持。月間約1%上昇。
・AUD/USD(豪ドル):
第3四半期CPI(年率4.3%)の急加速を受け、RBAの11月利上げ期待が
急浮上し買われる。
・NZD/USD(NZドル):
RBNZが予想外の「2.75%据え置き(4対3の僅差)」を選択し、
一時急落後に小幅に戻す展開。
ドル円(USD/JPY)の週間軌道と実戦水準
今週のドル円は、週間安値156.644円から、FOMCと米経済指標の強さを背景に週間高値158.341円まで約1.70円の幅で荒っぽく乱高下し、週末は157.5〜157.7円付近で引けました。
【ドル円・テクニカル監視水準(10月31日時点)】
・159.00円:心理的節目(円安再加速の分岐点)
・158.30〜158.50円:今週の週間高値圏・強力な上値抵抗帯
・158.00円:心理的節目
・157.50円:直近の攻防分岐点
・157.00円:短期的な重要サポート候補
・156.64円:今週の週間安値
・156.00円:心理的絶対防衛ライン
現在の相場評価: ドル円は、FOMCのタカ派据え置きと米金利高によって158円台乗せを達成したものの、日銀の「数か月おきの利上げ示唆」というタカ派転換と、週末の米国株急落に伴う米長期金利低下に押し戻され、157円台半ばへ押し返されました。 単純な「円高トレンドへの完全転換」と断定するには早計ですが、日銀が利上げモードに入ったことで、これまでのような「無条件の円売り・ドル買い」が通用しにくい地合いへシフトしています。
第5章:貴金属・コモディティ・暗号資産の
激変
金利高・ドル高・地政学リスクが複雑に絡み合い、コモディティ市場で歴史的なねじれ現象が発生しました。
1. 金(XAU/USD)と銀(XAG/USD)の急落
中東情勢の悪化(ホルムズ海峡タンカー攻撃)という極限の地政学リスクが発生しているにもかかわらず、金と銀は歴史的な大幅下落を記録しました。
金先物(10月30日終値): 3,885.70ドル(当日-3.29%下落、10月月間下落率-6.49%)
銀先物(10月30日終値): 49.097ドル(当日-5.93%急落、10月月間下落率-18.31%)
なぜ金が売られたのか? 通常、戦争や中東危機は
「安全資産としての金買い」を呼び込みますが、
今週はそれを上回る圧倒的な
「金融政策・金利要因」が優先されました。
FRBの利下げ期待が消滅し、米長期金利が高止まりしたこと(実質金利の上昇)。
米国の強い経済指標(GDP・PCE)によるドル高圧力。
株式市場の急落(Nasdaq暴落)に伴う、投資家の「流動性確保(証拠金維持のための換金売り)」。
地政学リスクよりも「高金利の長期化とドルの強さ、および換金需要」が金価格を完全に押し潰した形です。
2. 原油(WTI・Brent)の暴騰
一方、直接的な供給危機に見舞われた原油市場は記録的な暴騰演じました。
Brent(北海ブレント): 117.64ドル(前日比+2.4%、月間+13.6%)
WTI(西テキサス軽油): 104.12ドル(前日比+2.08%、月間+15.2%)
ホルムズ海峡でのタンカー爆発物攻撃が現実のものとなったことで、中東からの原油供給途絶リスクが一気に現実味を帯びました。原油高は欧米および日本のインフレ見通しを悪化させ、中央銀行の追加利上げ圧力をさらに高める悪循環を生んでいます。
第6章:来週(11月2日〜6日)の
超重要スケジュールと警戒シナリオ
来週11月第一週は、今週を上回る超絶怒涛の経済イベント・政治イベントが予定されています。
【11月第1週の超重要スケジュール(日本時間)】
・11月2日(月) ?? 米10月ISM製造業景況指数(価格指数に注目)
・11月3日(火) ?? 豪準備銀行(RBA)政策金利発表 & 声明発表 ???
・11月3日(火) ?? 米中間選挙投開票 ???
・11月4日(水) ?? 米10月ADP雇用統計 / ISM非製造業景況指数
・11月5日(木) ?? イングランド銀行(BOE)政策金利発表 ???
・11月5日(木) ?? 週次新規失業保険申請件数
・11月6日(金) ?? 米10月雇用統計(非農業部門雇用者数・失業率・平均時給) ????
来週注目の3大政治・経済イベント
米中間選挙(11月3日): 議会(上下両院)の勢力図が変化した場合、バイデン・高市(※文脈上の米国政権運営や財政・関税方針)の財政支出、対外関税、エネルギー規制に多大な影響を与えます。政治リスクの変動はドルや米国株のボラティリティを跳ね上げます。
豪州RBA会合(11月3日): 第3四半期CPIが年率4.3%へ加速したことを受け、市場では25bpの利上げ観測が約85%まで高まっています。実際の利上げ決定となれば、豪ドル円(AUD/JPY)の強い上昇ドライバーとなります。
米雇用統計(11月6日): 今週の強いGDP・PCEに続き、労働市場の健全性が改めて問われます。非農業部門雇用者数が市場予想を上回り、失業率低下・賃金上昇が確認されれば、FRBの追加利上げ観測が決定打となり、ドル高・金安のトレンドが加速します。
第7章:来週の相場展望――3大シナリオ分析
今週のデータと週末の市場環境を踏まえ、来週想定される3つのシナリオです。
【シナリオA:
米雇用統計好調 & 米中間選挙リスク通過 = ドル高・円安回帰】
・条件:米10月雇用統計が市場予想を上回る強さを示し、米10年債利回りが 再び5.1%方向へ上昇。日銀の利上げがまだ先と意識される。
・値動き:ドル円は158円台を回復し、158.50円方向へ上値を拡大。金や高値警戒の株にはさらなる調整圧力。
【シナリオB:
米国株の調整継続 & リスク回避 = 円高・ドル安優勢】
・条件:AI関連株の暴落ショックが米国株式市場全体へ波及。投資家がリスクオフの姿勢を強め、安全資産の米国債買い(金利低下)が進行。
・値動き:米長期金利の低下と円買いが重なり、ドル円は157.00円を割り込んで156円台半ば(週間安値圏)へ下落。クロス円全般に売り波及。
【シナリオC:
中東有事・ホルムズ海峡緊迫化 = 原油急騰・スタグフレーション警戒】
・条件:ホルムズ海峡の封鎖懸念やイスラエルの軍事行動が激化し、原油価格が120ドルへ接近。
・値動き:インフレ再燃懸念から米金利と原油が同時に跳ね上がり、株式市場がパニック売り。ドル高と安全資産の円買いが混交する高ボラティリティ相場に。
まとめ:来週のトレード実戦心得
10月最終週は、「FRBの利下げ期待剥落」と「日銀のタカ派シフト」という中銀方針の真逆へのねじれに加え、「ホルムズ海峡のタンカー攻撃による原油暴騰」と「AI関連株ショックによる米国株の急落」が同時発生した、歴史的な転換点となりました。
来週は米中間選挙と米雇用統計という巨大イベントが控えており、ポジションの傾きが一瞬で踏み上げられるリスクがあります。
「ドル円=一方的な円安」の固定観念を捨てること: 日銀が「数か月おきの利上げ」を公式に匂わせた以上、日本の金融政策は確実に変わり始めています。米金利の動向と日銀のトーンをセットで監視してください。
原油価格と中東ヘッドラインを最優先で監視: WTIが104ドル、Brentが117ドル台にある現状、エネルギーコストの上昇が世界経済の足かせとなり、株安・債券安の連鎖を引き起こすリスクに最大の警戒が必要です。
イベント直前のポジション縮小: 11月3日の中間選挙と11月6日の雇用統計の発表前には、スプレッドの拡大や予期せぬスリッページを防ぐため、保有ポジションを軽くし、確定したプライスアクションを見てから追随する規律を徹底しましょう。
激動の11月相場の幕開けにあたり、冷静な客観的事実の分析と厳格な資金管理を武器に、確実に利益を残していきましょう。
少しでも参考になったら、フォロー&画面下の『スキ(♡)』を押していただけると更新の励みになります!
『TrendPulse Pro』無料お試し版:https://www.gogojungle.co.jp/tools/indicators/86532?via=users
『TrendPulse Pro AI』無料お試し版:https://www.gogojungle.co.jp/tools/indicators/86529?via=users
『QuickScalp AI』無料お試し版:https://www.gogojungle.co.jp/tools/indicators/86523?via=users
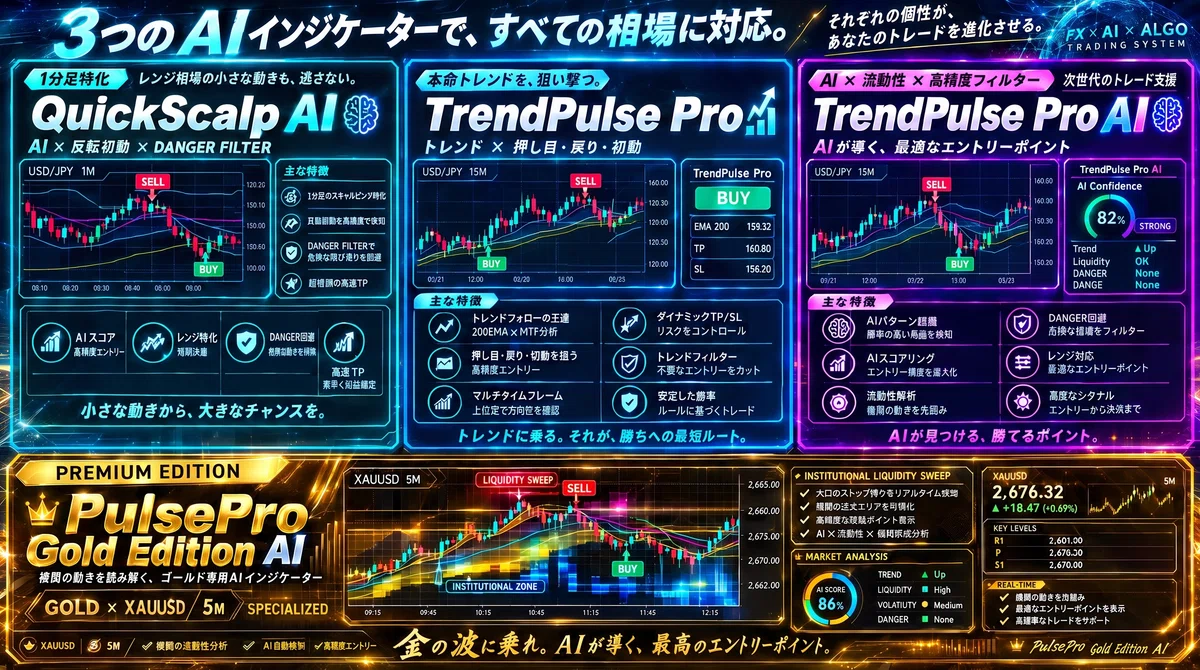
感情を排除し、明確な根拠とルールで相場を捉える独自インジケーター。
機能詳細・設計ロジックは各出品ページで公開中です
? [GogoJungle 出品ページ]
