【異次元の金利差37%】なぜ今「スイスフラン/トルコリラ(CHF/TRY)」が注目されるのか?トルコ経済正常化の光と影、そしてリラ円運用への決定打
2026年9月現在、グローバル市場で密かに注目度を高めている通貨ペアがあります。それが「スイスフラン/トルコリラ(CHF/TRY)」です。
世界でも類を見ない超低金利(0%)を維持するスイスフランと、政策金利37%という猛烈な高金利を提供するトルコリラ。その金利差は実に37ポイント(37%)に達します。
「トルコリラは昔のように一方的に暴落し続ける通貨ではなくなったのか?」
「CHF/TRYのキャリートレードが活発化している背景には何があるのか?」
「そして、私たちが投資するトルコリラ円(TRY/JPY)にはどう波及するのか?」
表層的な高金利の魅力だけでなく、エルドアン政権下の政治的リスク、インフレと実質金利の実態、そしてCHF/TRYの合成構造を紐解きながら、実戦的な視点で詳細に解剖します。
第1章:CHF/TRYで「いま起きている現象」――高値60台からの反落
まず、直近のCHF/TRYのレート推移を確認します。
【CHF/TRYの直近推移(2026年9月)】
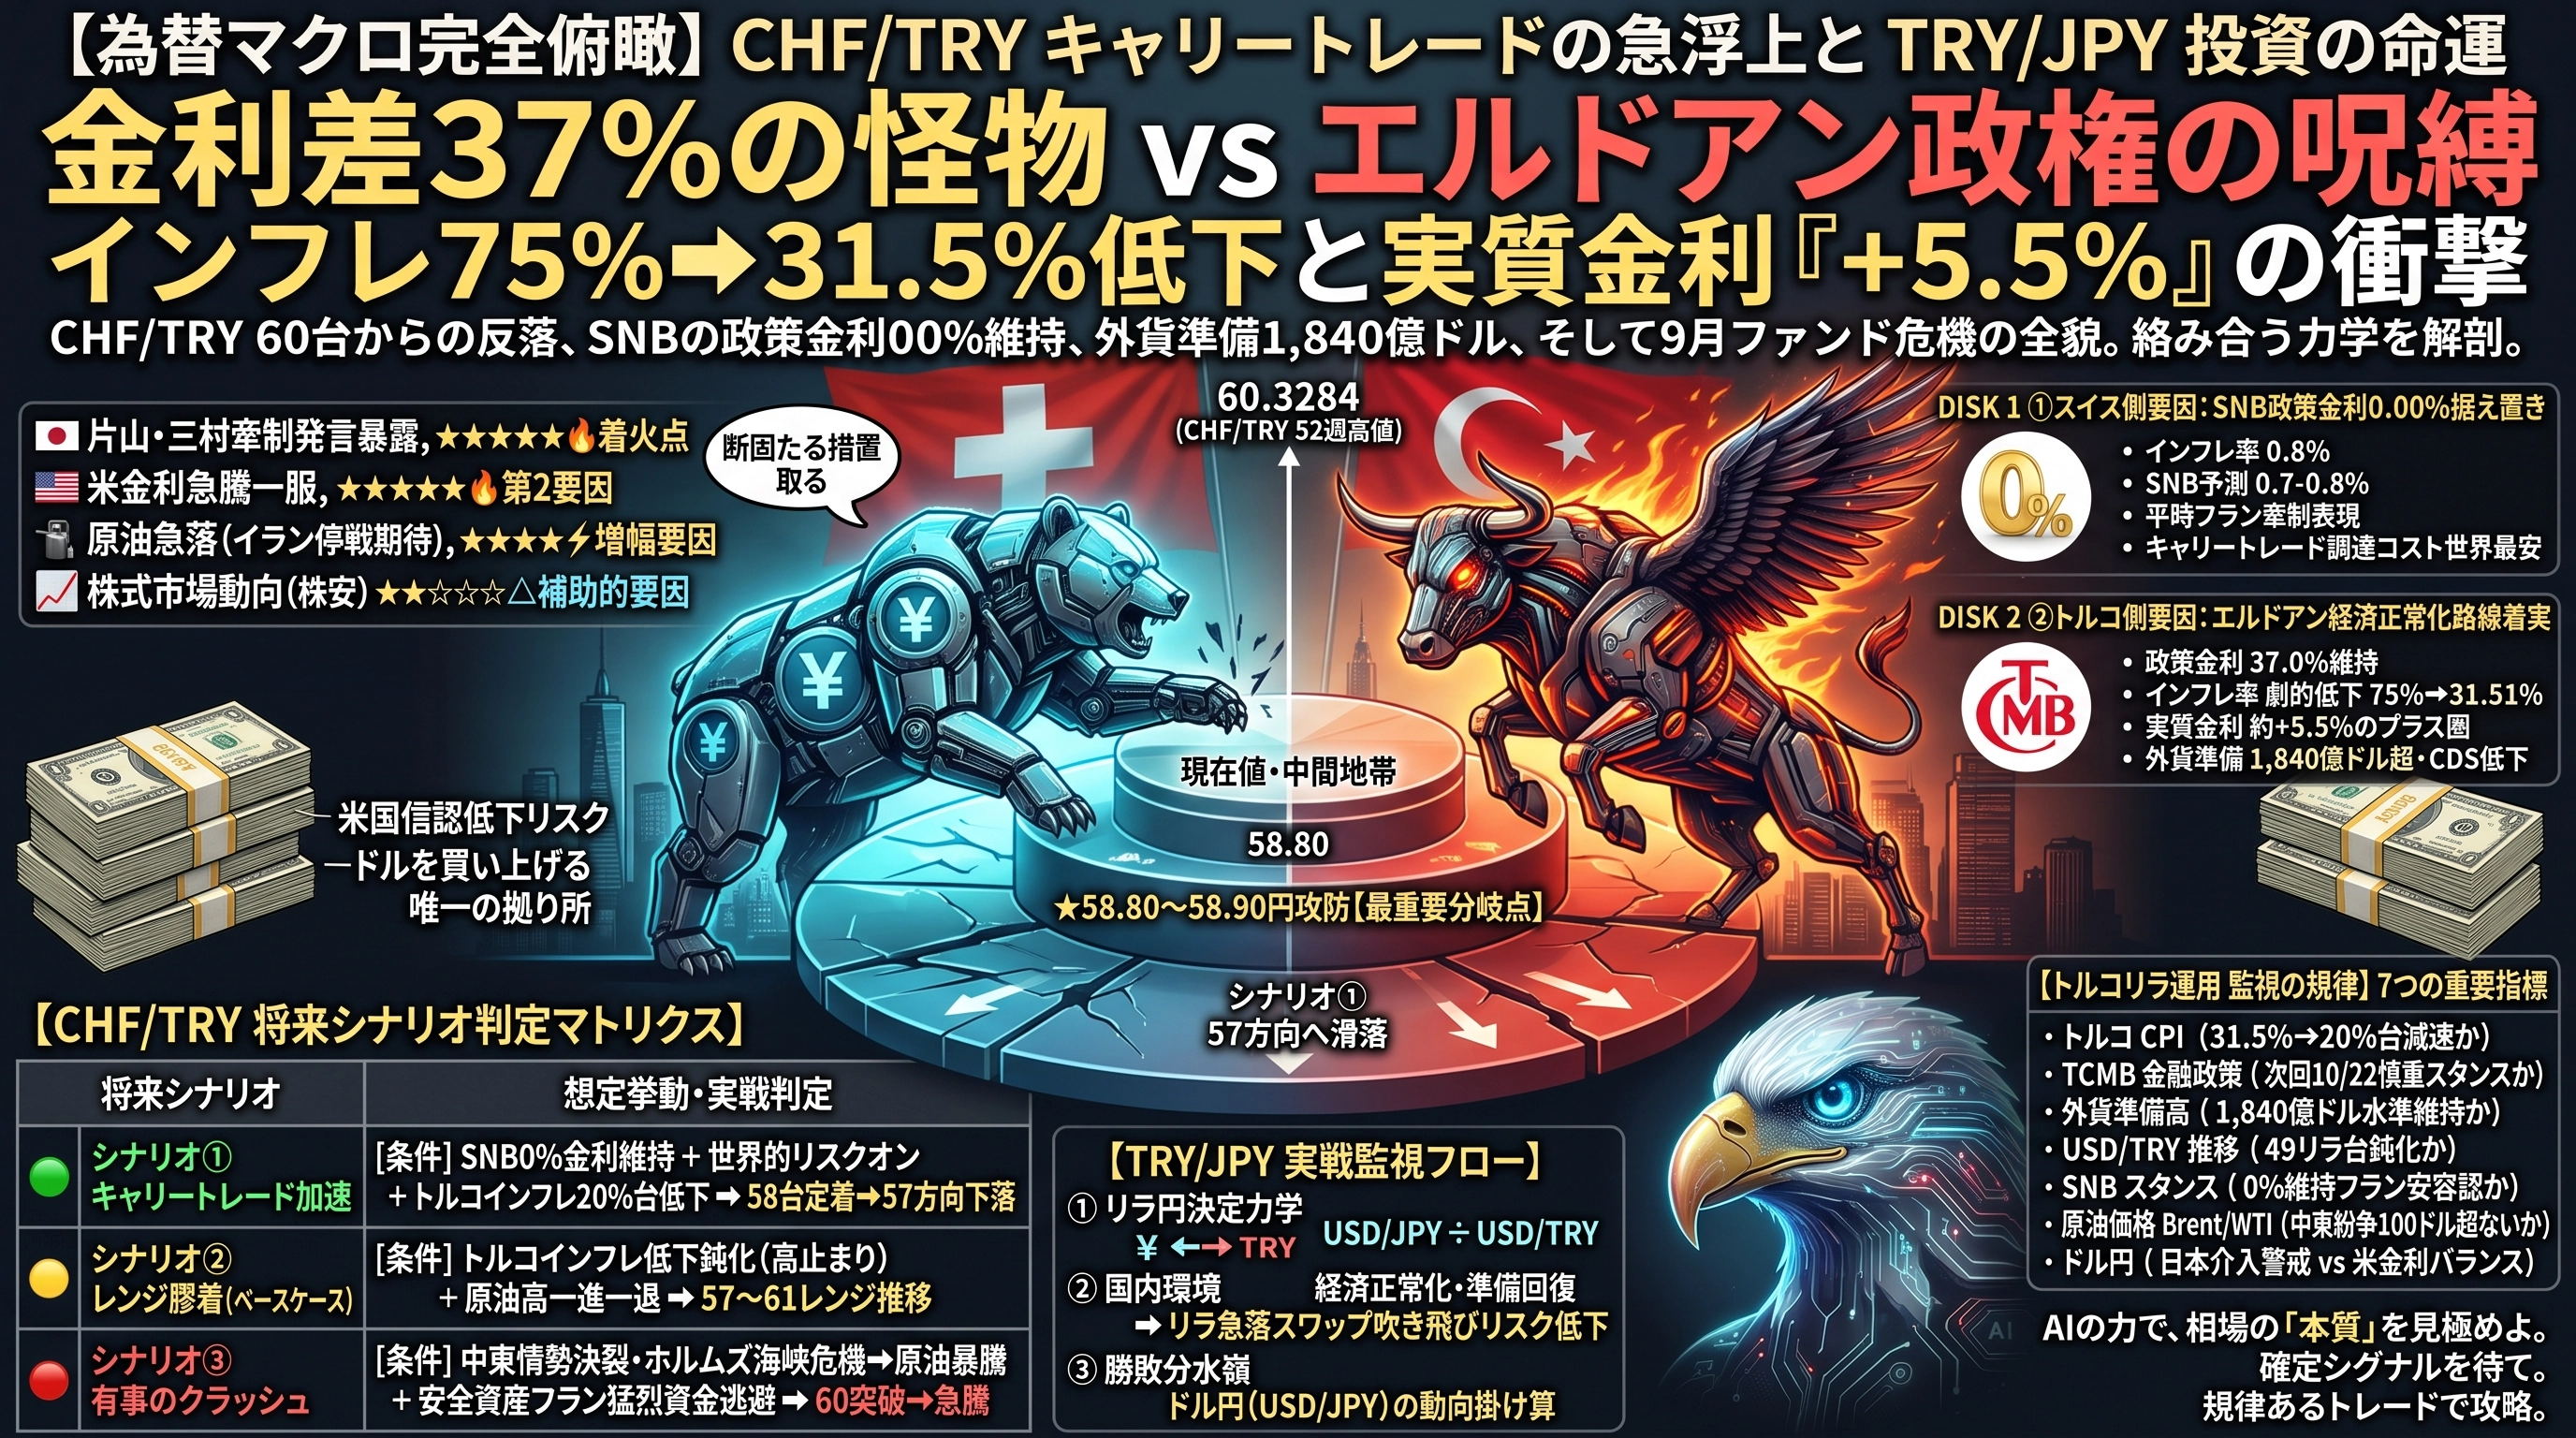
・8月20日:52週高値「60.3284」を記録
・9月上旬:59.80〜59.70近辺で推移
・9月下旬:58.80〜58.90近辺へ反落(高値から約2.4%下落)
CHF/TRYのチャートが下落しているということは、「スイスフランに対してトルコリラが相対的に買い戻されている」ことを意味します。
しかし、これを「トルコリラが独歩高で強烈に買われている」と短絡的に結論づけるのは早計です。この値動きの裏には、「トルコ側の経済正常化」と「スイス側のフラン安・超低金利据え置き」という、双方の力学が同時に作用しています。
第2章:スイス側要因――政策金利0%維持と「フラン高抑制」の姿勢
スイス国立銀行(SNB)は、2026年9月24日の金融政策決定会合において、政策金利を5会合連続となる「0.00%」に据え置きました。
【スイス側のマクロ環境】
① 徹底した低インフレ:
スイスのインフレ率は直近で0.8%程度。 SNBの長期予測(2026〜2028年)でも0.7〜0.8%と極めて安定的。利上げを急ぐ理由は皆無。
② フラン高牽制トーンの平常化:
一時期の中東緊迫化時に見られた「過度なフラン高への緊急介入姿勢」から、 「必要に応じて市場で行動する」という平時の表現へと回帰。
③ 調達通貨(ファンディング通貨)としての復権:
日銀の利上げ(政策金利1.25%)に伴い、円キャリートレードの一部が、 依然として0%金利を維持するスイスフランへ乗り換える動きが定着。
つまり、スイスフランは「安全通貨としての強固な基礎(経常黒字・財政健全性)」を持ちつつも、キャリートレードの調達コストが世界で最も安い通貨として売られやすい環境にあります。
第3章:トルコ側要因――「インフレ75% ➔ 31.5%」への急低下と実質金利プラス
一方のトルコ経済は、過去数年間の「異端の金融緩和」から脱却し、シムシェキ財務相や中央銀行(TCMB)主導によるオーソドックスな経済正常化路線を着実に歩んでいます。
【トルコ経済の劇的な変化】
① 政策金利37%の維持:
TCMBは9月会合で政策金利を37.0%に据え置き(翌日物貸出金利は40.0%)。 「インフレが再悪化すれば追加引き締めも辞さない」とタカ派姿勢を堅持。
② インフレ率の半減:
2024年5月に記録した約75%をピークに、2026年8月には「31.51%」まで大幅低下。
③ 実質金利が「約+5.5%」のプラス圏:
政策金利(37%)− インフレ率(31.5%)= +5.49% 民間銀行の預金金利も約44%に達し、国内外のマネーにとってリラ保有の妙味が急拡大。
④ 外貨準備高の劇的回復:
中銀総準備は1,840億ドル超へ急拡大。スワップ除きの純準備も約560億ドルまで回復。 5年物CDS(信用デフォルトスワップ)は220bpまで低下し、破綻リスクが大幅後退。
数年前のように「外貨準備が底をつき、中央銀行が利下げを強要されてリラが暴落する」という悪循環は、現時点では明確にストップしています。
第4章:残されたアキレス腱――政治不安、9月ファンド危機、そして原油
トルコ経済が正常化に向かっているとはいえ、手放しで安全と言える状況ではありません。依然として以下の構造的リスクが相場に影を落としています。
【トルコが抱える3大潜在リスク】
① 国内政治の火種(司法と野党弾圧):
最大野党CHPのイマモール氏を巡る係争や党内対立が継続。 外国人投資家は「エルドアン政権が再び司法や中銀の独立性を脅かさないか」を常に警戒。
② 9月に発生した「国内投資ファンド危機」:
株式市場で約180億ドル規模の投資ファンド群が解約停止・流動性危機に直面。 インサイダー疑惑に伴う与党幹部の辞任劇など、国内金融システムの脆弱性が露呈。
③ エネルギー輸入依存と中東地政学:
トルコはエネルギーの純輸入国。中東紛争の激化による原油・天然ガス高騰は、 経常赤字の拡大とインフレ再燃を通じて、ダイレクトにリラ売り圧力へ直結。
対ドル(USD/TRY)で見ると、依然としてレートは49リラ近辺(48.99前後)で推移しており、リラ安トレンドが完全にストップしたわけではありません。
第5章:CHF/TRYの構造分解――「リラ高」なのか「フラン安」なのか?
CHF/TRYというクロス通貨ペアは、以下の数式で成り立っています。
CHF/TRY = USD/TRY ÷ USD/CHF
足元の数値を当てはめると、次のように計算されます。
48.98(USD/TRY) ÷ 0.831(USD/CHF) ≒ 58.94(CHF/TRY)
この関係性から、CHF/TRYが下落(リラ高・フラン安)するパターンは2通り存在します。
トルコリラが対ドルで強くなる(USD/TRYが低下)
スイスフランが対ドルで弱くなる(USD/CHFが上昇)
足元で起きているCHF/TRYの60割れは、「トルコ中銀への信頼からUSD/TRYの上昇速度が鈍化している」ところに、「SNBの0%維持によるドル高・フラン安」が重なった結果です。
第6章:今後の相場を分ける「3大シナリオ」
今後のグローバル環境に応じ、CHF/TRYは以下の3つのシナリオをたどる公算が高いと見ています。
【CHF/TRYの将来シナリオ】
? シナリオ①:
キャリートレード加速(CHF/TRY下落トレンド) [条件]SNBが0%金利を維持 + 世界的リスクオン + トルコのインフレが20%台へ低下 [挙動]58台定着から57方向へ。金利差37%を背景とした「フラン売り・リラ買い」が支配的に。
? シナリオ②:
レンジ膠着(ベースケース) [条件]トルコのインフレ低下ペースが鈍化(高止まり) + 原油高が一進一退 [挙動]高金利の支え(リラ買い)と中東リスク警戒(リラ売り)が相殺し、57〜61のレンジ推移。
? シナリオ③:
有事のクラッシュ(CHF/TRY急騰・リラ暴落) [条件]中東情勢の決裂・ホルムズ海峡危機 ➔ 原油暴騰 + 安全資産フランへの猛烈な資金逃避 [挙動]「有事のフラン買い」と「エネルギー高によるリラ売り」が同時に炸裂し、60を突破して急騰。
第7章:トルコリラ円(TRY/JPY)投資家への実戦的メッセージ
現在、トルコリラ円(TRY/JPY)をスワップ目的で保有している投資家にとって、この構図は極めて重要な示唆を与えています。
リラ円(TRY/JPY)は、「USD/JPY ÷ USD/TRY」で決まります。
トルコ国内の環境: 経済正常化と外貨準備の回復により、「リラ急落によるスワップ吹き飛びリスク」は過去数年と比べて格段に低下しています。
勝敗を分けるポイント: 「トルコが改善しているか」だけでなく、「米金利や日銀の動向によってドル円(USD/JPY)がどう動くか」との掛け算で決まります。
もしドル円が157〜158円台で底堅く推移し、トルコのインフレ低下・高金利維持が続くならば、スワップポイントの蓄積がリラの緩慢な減価を十分に上回る環境が整いつつあります。
まとめ:監視すべき「7つの重要指標」
トルコリラ運用の成否を握るチェックリストは以下の7点です。
トルコ消費者物価指数(CPI): 31.5%から20%台へ向けて順調に減速するか
TCMB(トルコ中銀)の金融政策: 次回10月22日会合で慎重なスタンスを維持できるか
トルコ外貨準備高: 1,840億ドル水準を割り込まずに積み増しできるか
USD/TRYの推移: 49リラ台で上昇ピッチ(リラ安速度)の鈍化が続くか
SNB(スイス中銀)のスタンス: 0%金利の維持とフラン安容認が続くか
原油価格(Brent/WTI): 中東情勢悪化による100ドル超えの高止まりがないか
ドル円(USD/JPY): 日本側の介入警戒と米金利のバランス
感情論で「高金利だから買い」「トルコだから危険」と決めつけるのではなく、マクロ指標のファクトを定点観測しながら、リスクを厳格に管理したスマートな投資戦略を貫いていきましょう。
少しでも参考になったら、フォローを押していただけると
更新の励みになります!
? [GogoJungle 出品ページ]
https://www.gogojungle.co.jp/users/723420/products