【米金利5.2%の限界点】なぜ日本政府が牽制してもドル円は下がらないのか?159円手前で繰り広げられる「米債 vs 介入」の真実
2026年9月25日現在、ドル円(USD/JPY)は158円台後半で極めて神経質な攻防を続けています。
昨夜、159円の大台(159.04円)に迫ったところから一時158.33円まで急落する場面がありました。さらに今朝にかけては、片山財務相や城内経済財政相から相次いで円安を牽制する発言が飛び出しました。
「日本政府からあれだけ強い円安牽制が出たのになぜ158円後半へ戻ってくるのか?」
「米10年債利回り5.21%という異常な金利高は、一体いつまで耐えられるのか?」
目先のニュースに右往左往していると、相場の急所を見誤ります。
今朝の急落の正体、日本政府の牽制が決定打にならない構造的理由、そして「米10年債利回り5.2%の持続性」が握るドル円の命運について、実戦的な視点で分かりやすく解説します。
第1章:今朝のドル円で「何が起きたのか?」――急落と全戻しの真実
まず、昨夜から今朝にかけてのジェットコースターのような値動きを整理します。
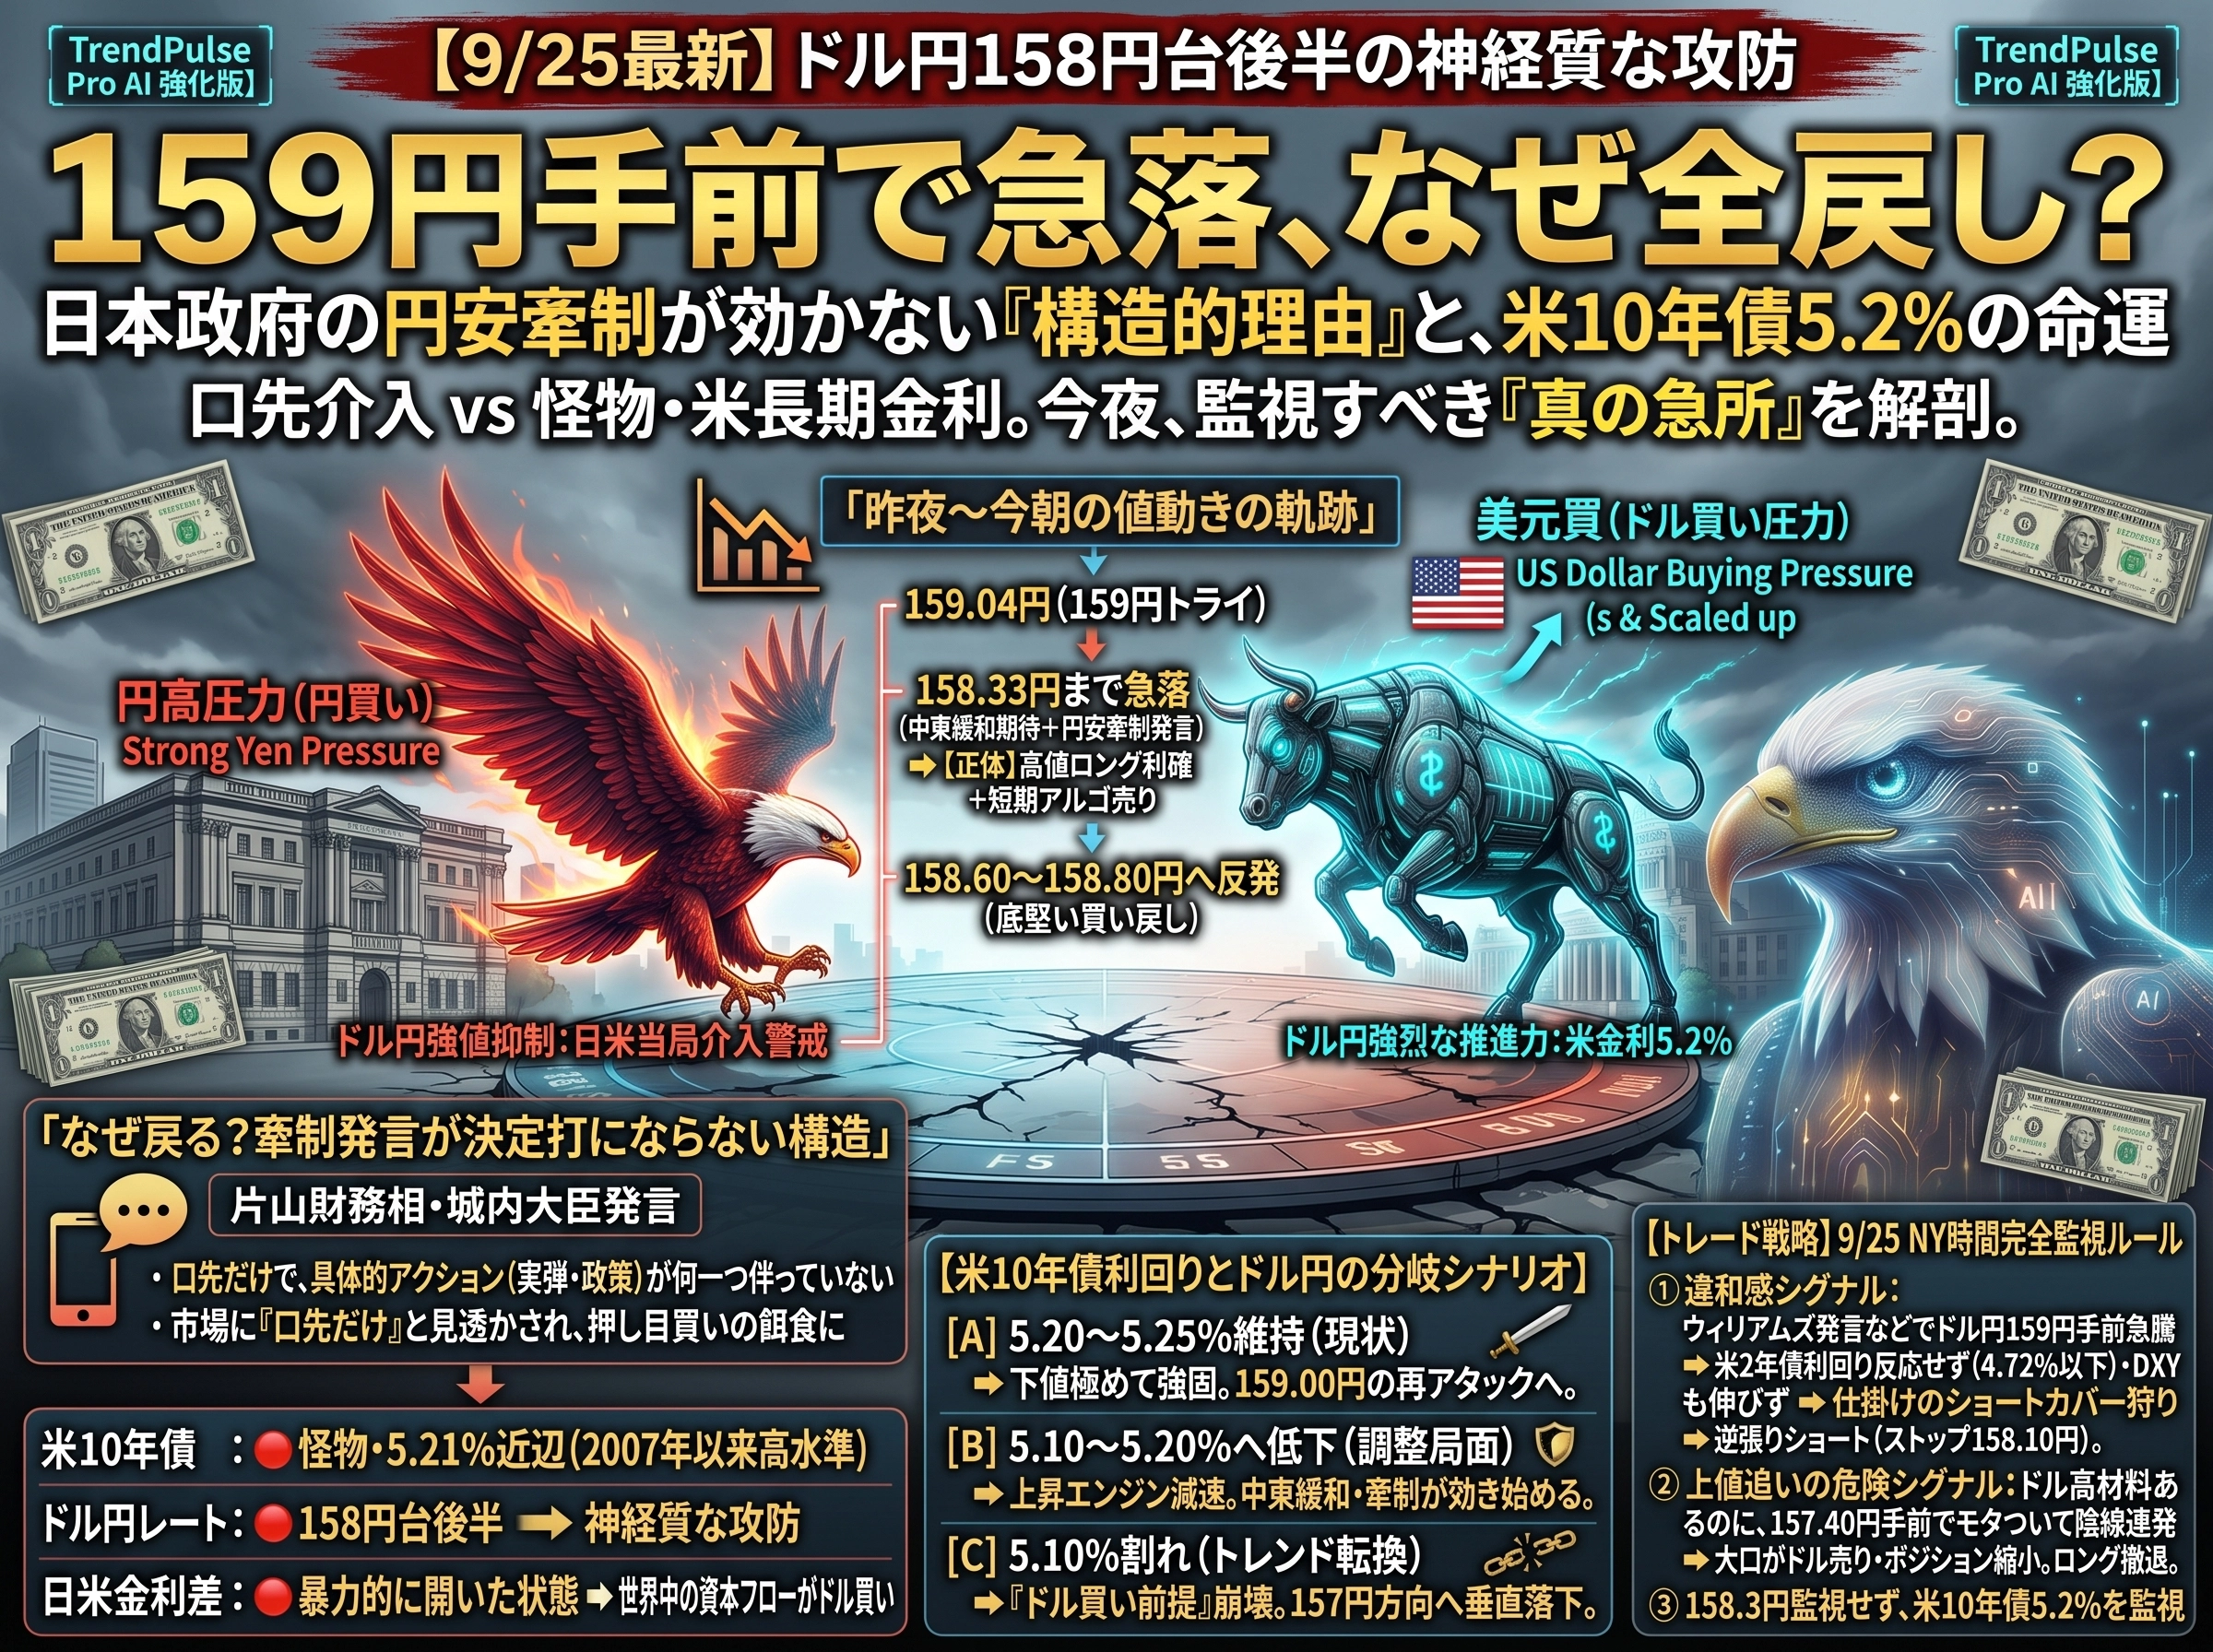
【昨夜〜今朝の値動きの軌跡】
159.04円(159円トライ)
  ↓
[中東の緊張緩和期待]米・イランの段階的合意報道で原油高が一服し、ロング利確で158円台半ばへ
  ↓
[日本政府の円安牽制]片山財務相・城内大臣の発言で一時「158.33円」まで急落
  ↓
[底堅い買い戻し]下値追いは続かず、米金利高を背景に再び「158.60〜158.80円」へ反発
重要なのは、「158.33円まで叩き落とされた後、なぜ円買いが持続せずに戻ってきたのか」という点です。
今朝の急落を「円高トレンドへの大転換」と見るのは早計です。159円手前で積み上がっていた高値ロングの手仕舞い売りと、政府要人のヘッドラインに反応した短期アルゴリズムの売りが一時的に重なったに過ぎません。
第2章:片山・城内発言が「トレンド転換の決定打」にならない理由
今朝11時台、為替市場を揺らす強力な要人発言が立て続けに報じられました。
片山財務相: トランプ米大統領が円安に懸念を示したことを明かし、高市首相も「一般論として円の過小評価は問題だ」と発言したと説明。
城内経済財政相: 「金融を緩和する時代ではない」「アベノミクスのような景気刺激策を実施する時代ではない」と踏み込んだ発言。
一見すると強烈な円高材料に見えます。しかし、相場が158.33円で下げ渋った理由は明白です。
「円安を問題視している」という姿勢は示されたものの、「具体的な為替介入の準備」や「日銀の追加利上げ要請」といった物理的な実弾・政策アクションが何一つ伴っていないからです。
市場参加者は「口先だけで、今すぐ実弾が撃ち込まれるわけではない」と冷静に見透かしており、押し目を待ち構えていたドル買い勢がすぐさま158円台半ばを拾い上げました。
第3章:ドル円の強烈な推進力――「米10年債5.21%」という怪物の正体
政府の口先介入をいとも簡単に跳ね返している元凶こそが、米10年債利回りの5.2%台張り付き(一時5.22%近辺/2007年以来の高水準)です。
【米金利が5.2%まで跳ね上がった3つの根拠】
① 米景気指標の異常な強さ:
 新規失業保険申請件数(19.7万件)の低さや、強い新築住宅販売件数
② FRB高官のタカ派合唱:
 フィラデルフィア連銀・クリーブランド連銀・リッチモンド連銀の各総裁が相次いでインフレ警戒と追加利上げを示唆
③ 10月FOMC追加利上げ確率が「約7割」へ急拡大:
 市場が「米金利はまだまだ下がらない、むしろ上がる」と確信
30年債利回りに至っては5.49%台まで急伸しています。
日米の金利差がここまで暴力的に開いた状態では、日本側が「円安は困る」といくら叫んだところで、世界中の資本フローがドル買いに傾くのは自然の摂理です。
第4章:米金利5.2%は「このまま耐えられるのか?」――3つのシナリオ
では、本題です。 この「米10年債5.2%台」という歴史的な高金利は、今後も維持できるのでしょうか?
結論から言えば、「ずっと耐え続けるのは難しいが、今すぐ崩れる材料もまだ揃っていない」というのが冷徹な現実です。
市場はすでに「強い米景気」も「10月利上げ確率7割」も相当程度織り込んでいます。ここから金利が5.30%、5.40%へと青天井で突き抜けるには、さらなるインフレ再燃や異常値の経済データが必要です。
今後の米金利とドル円の連動性は、以下の3つの水準で判定できます。
【米10年債利回りとドル円の分岐シナリオ】

? 5.20〜5.25%を維持(現状)
 ➔ ドル円の下値は極めて強固。158.3円が盤石な押し目となり、159.00円の再アタックへ。

? 5.10〜5.20%へ低下(調整局面)
 ➔ ドル円の上昇エンジンが減速。158円台前半へ押し戻され、中東緩和や円安牽制が効き始める。

? 5.10%割れ(トレンド転換の合図)
 ➔ 「米金利高によるドル買い」の前提そのものが崩壊。
   原油安 + 中東停戦期待 + 日本の介入警戒が同時に爆発し、158.30円を割り込んで157円方向へ急落。
第5章:外部環境のチェック――米中会談と中東情勢の現在地
ドル円を取り巻く外部環境も、相殺し合う形で膠着状態を作り出しています。
米中首脳会談(トランプ × 習近平):
貿易休戦を2027年1月10日まで2カ月延長することで合意。最悪の関税ショックは回避されたものの、関税や半導体規制などの核心は次回交渉へ先送りされ、市場への影響は中立〜ややリスクオン程度にとどまりました。
中東情勢(米国 × イラン):
「ホルムズ海峡の再開」と「米国の封鎖解除」を巡る段階的合意の模索が報じられ、原油急騰が一服(Brent 105ドル台、WTI 93ドル台へ縮小)。ただし、フーシ派のサウジ攻撃リスクが残存しており、完全にリスクが消えたわけではありません。
外部要因による極端なリスクオフが後退したことも、ドル円の底堅さを支える一因となっています。
まとめ:今夜監視すべきは「158.3円」ではなく「米10年債5.2%」
現在のドル円相場は、以下の巨大な二大勢力による綱引きです。
【ドル円・真の力関係】
[上値を力づくで阻む壁]159.00円手前に張り巡らされた「日米当局の介入警戒」
    VS
[下値を鉄壁で支える床]158円台前半を支える「米10年債利回り5.2%」
勝敗の鍵を握っているのは、日本の閣僚発言ではありません。「米10年債利回りが5.2%台から剥落するかどうか」です。
米長期金利が5.2%台に張り付いている限り、158.30円付近からの押し目買い意欲は衰えません。しかし、もし米金利が5.1%台へと明確に垂れ始めた瞬間、相場の景色は一変します。
為替レートの数十銭のブレに惑わされず、米債利回りの挙動を常に先回りして監視し、客観的なテクニカルシグナルに従って規律あるトレードを徹底していきましょう。
少しでも参考になったら、フォロー押していただけると
更新の励みになります!
?お試し版ご利用はこちらから?
https://www.gogojungle.co.jp/finance/navi/articles/126570?utm_source=share