検証1年の「シャープレシオ 2.0」は、0.03〜3.97 という意味しかない
バックテスト結果に「シャープレシオ 2.0」と書かれていたとします。一般に 2.0 は優秀とされる水準です。
ただ、その数字が何年分のデータから計算されたかで、読み方はまったく変わります。
同じ 2.0 でも、検証期間で確からしさが違う
シャープレシオは、リターンをブレ(標準偏差)で割った比率です。ここで見落とされやすいのは、分母のブレ自体も推定値だという点です。分子も分母も推定値なので、誤差は思ったより大きく出ます。
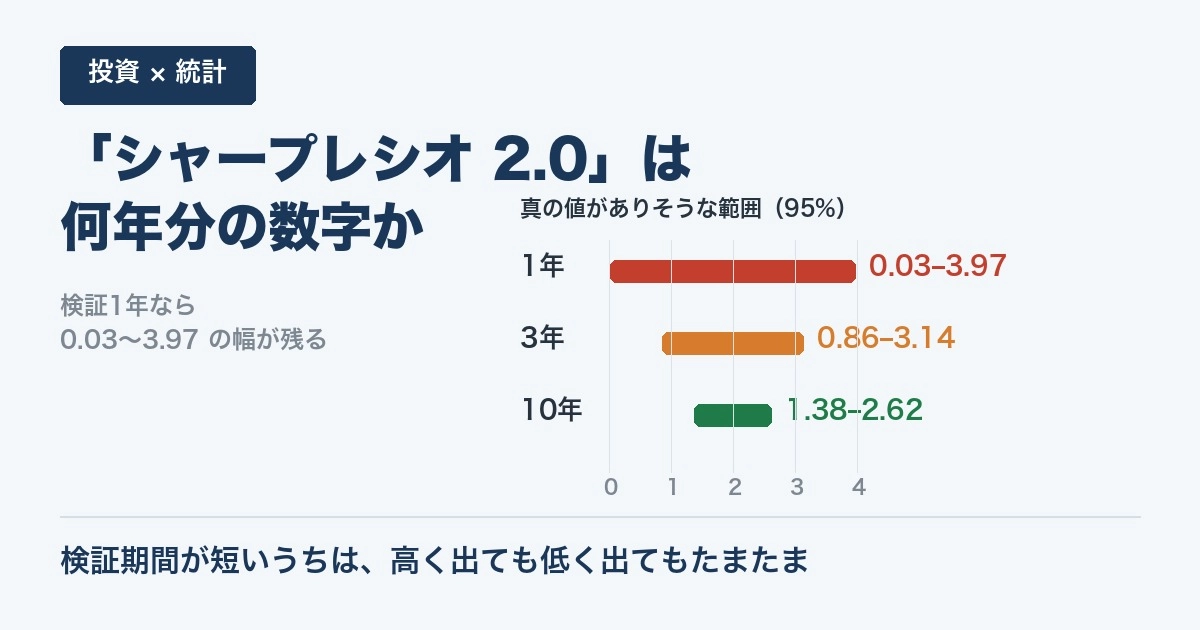
観測されたシャープレシオが 2.0 だったとき、真の値がどのくらいの範囲にありそうかを検証期間ごとに計算すると、次のようになります(日次データ・95%信頼区間)。
| 検証期間 | データ点数 | 真の値がありそうな範囲 | 幅 |
|---|---|---|---|
| 1年 | 252 | 0.03 〜 3.97 | 3.94 |
| 2年 | 504 | 0.61 〜 3.39 | 2.78 |
| 3年 | 756 | 0.86 〜 3.14 | 2.27 |
| 5年 | 1,260 | 1.12 〜 2.88 | 1.76 |
| 10年 | 2,520 | 1.38 〜 2.62 | 1.24 |
1年分のデータで出た 2.0 は、「ほぼゼロかもしれないし、4.0 近いかもしれない」という状態です。数字としては表示されていますが、判断材料としてはほとんど何も言っていません。
3年でようやく下限が 0.86、5年で 1.12 まで上がります。シャープレシオは、検証期間が短いうちは大きく出ても小さく出ても、たまたまの範囲を出ません。
「年率」と書かれていたら、元の頻度を確認する
もう一つ、数字が大きく見える理由があります。年率換算です。
シャープレシオを年率に直すときは、1期間あたりの値に期間数の平方根を掛けます。同じ「1期間あたり 0.1」でも、元の頻度が違えば結果はこうなります。
| 元の頻度 | 換算 | 年率シャープレシオ |
|---|---|---|
| 日次 | 0.1 × √252 | 1.59 |
| 週次 | 0.1 × √52 | 0.72 |
| 月次 | 0.1 × √12 | 0.35 |
まったく同じ「1回あたり 0.1」が、日次なら 1.59、月次なら 0.35 になります。短い足で計算するほど、年率シャープレシオは大きく出ます。
これは計算が間違っているという話ではありません。慣習どおりの換算です。ただ、年率の数字だけを他の商品と並べて比べると、足の長さの違いが実力の違いに見えてしまいます。
何通り試した中の 2.0 なのか
さらに、パラメータを変えて何通りも試し、最も良かった設定を採用していれば、その最良値は上振れしています。
実際に移動平均クロスで 89 通りを試し、学習期間で最良だった設定をそのまま検証期間に当てた例では、シャープレシオが 1.295 から 0.242 へ下がりました。相場が急変したわけでも、ロジックを変えたわけでもありません。
試行回数を考慮してシャープレシオを補正する手法は Deflated Sharpe Ratio と呼ばれ、統計的に定式化されています。試行数が分かって初めて、その 2.0 が実力か偶然かを切り分けられます。
販売資料で確認したい 4 点
- 検証期間とデータ点数 — 1〜2年なら、推定幅が広いことを前提に読む
- 日次か月次か — 年率だけが書かれている場合、元の頻度で意味が変わる
- パラメータを何通り試したか — 最良を選ぶ操作は、それ自体が数字を押し上げる
- フォワードでも同じ水準か — 検証期間外でも保たれているかが、最も直接的な確認になる
シャープレシオが高い商品を避けるべき、という話ではありません。同じ 2.0 でも、1年分と10年分では別の数字だというだけのことです。幅を意識して読めば、判断を誤る確率は下がります。
筆者について
上記の確認手順を、記入式のチェック表と販売者への質問テンプレート(6 問)にまとめた無料の PDF を GogoJungle で配布しています。
- EA販売ページ 5分チェックリスト【無料】(0円・A5・8ページ)
推定誤差の導出(自己相関がある場合の補正を含む)と、試行回数を統計的に補正する Deflated Sharpe Ratio の計算手順は、有料版で詳しく扱っています。
いずれも筆者が作成した PDF 教材です。特定の EA・商品の購入可否を示すものではなく、本文中の数値例はすべて説明のために作成した架空の例です。最終的な投資判断はご自身の責任で行ってください。
