ボリンジャーバンドの±2σ、内側は約9割だった ── 11銘柄・618か月の月足で数え直す
正規分布の表の数字。
ボリンジャーバンドの説明で、よく見かける一文があります。「±2σの帯の中に、価格の約95%が収まる」。
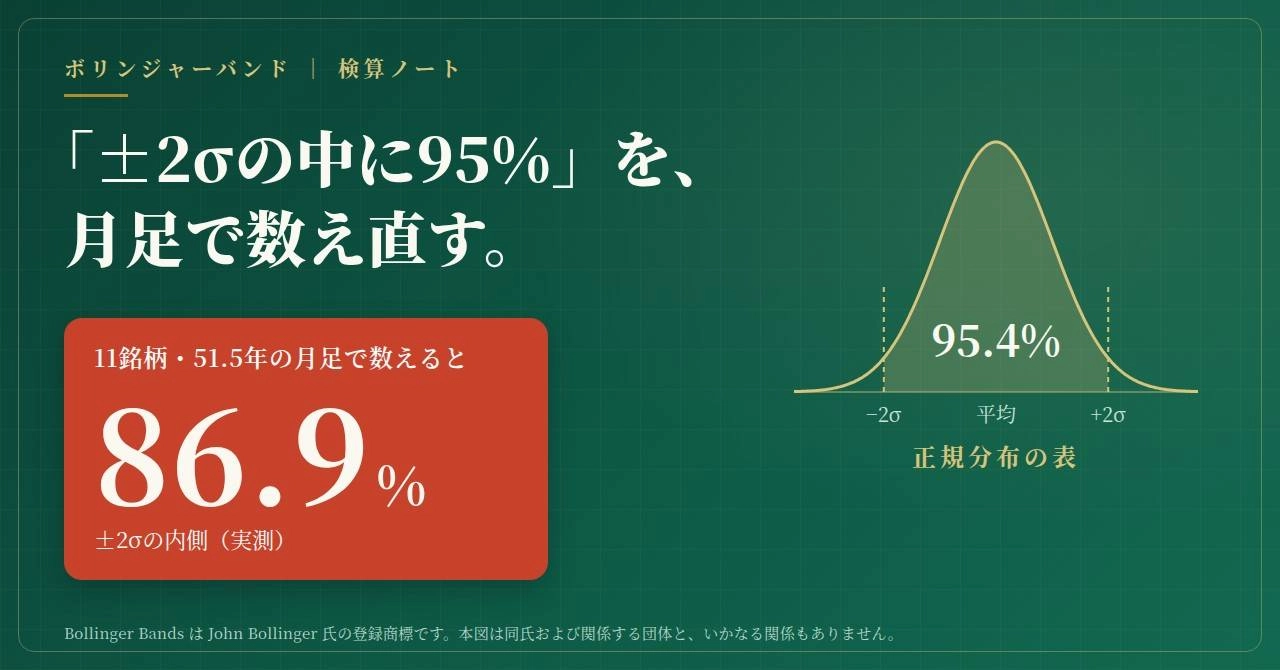
この記事では、その95%を、11銘柄・51.5年分の月足で数え直します。分かることは1つ。±2σの内側は約9割です。
根拠を3つに限った読み方のことです。①ボリンジャーバンドを作った本人が公開している規則 ②公開論文と、統計・数学の定理 ③こちらの実測。
表の計算は正しいものです。ずれの大半は、表の前提(固定された平均)と、チャートの帯(価格を追いかける平均)の違いから出ます。
帯の外で引けた月を「まれな異常」と読む前提は、表の中の話です。月足の実測では100本に13.1本、1銘柄なら1年に約1.6回のペースです。
01 数えた結果
(内側 83.1%〜89.5%)
「帯の外で引けた」は、確定した月の終値が、その月を含む20本で計算した帯の外にあったという意味です。帯の外で引けた月は、表の3倍近くありました。
| 帯の幅 | 正規分布 | 実測 |
|---|---|---|
| ±1σ | 68.3% | 41.0% |
| ±2σ | 95.4% | 86.9% |
| ±2.5σ | 98.8% | 96.6% |
| ±3σ | 99.7% | 99.5% |
±3σの外で引けた月も、100本に0.5本ありました。表のとおりなら0.3本です。表で95%ちょうどになる幅は±1.96σで、±2σは95.4%です。
| 設定 | 内側 |
|---|---|
| 期間20・n で割る | 86.9% |
| 期間20・n−1 で割る | 88.6% |
| 期間12・n で割る | 89.9% |
| 期間12・n−1 で割る | 92.3% |
表計算ソフトの STDEV.S 関数は n−1 で割る式で、帯が少し広がるぶん、内側の割合は上がります。期間を短くしても上がります。短い帯ほど、その月の終値1本が計算に占める重みが大きく、帯がその終値に引き寄せられるからです。4つの設定と11銘柄を掛け合わせた44通りのうち、いちばん高い組み合わせでも93.4%。95%に届いた組み合わせは0通りでした。
帯の計算に標準偏差を使っていても、統計の前提は脇に置くこと。価格の分布は正規分布と異なり、多くの場合、帯に使う本数も、統計として意味を持つには少なすぎる。初期設定の帯の内側に入るのは、実際には約90%。
この記事の実測も、その約90%の側にあります。
データ:為替9ペア・金・米国株価指数の11銘柄、月足618か月(1975年3月〜2026年8月。米国株価指数と金は、最後の月を除いた617か月)。銘柄と月の組み合わせで6,796本。帯は「期間20の単純移動平均 ±2 × 標準偏差」、標準偏差は n で割る式(MT4・MT5 の公式ヘルプと同じ式)です。
02 95%との差が生まれる形
帯の±2σは、平均から標準偏差(散らばりの物差し)2つ分の幅です。表の95.4%は、固定された平均のまわりに、正規分布(左右対称のつりがね形)どおりに散らばる値のうち、この幅に入る割合です。
期間20の単純移動平均は、20本の真ん中、つまり9.5本前あたりの値動きを映す線です。それを最新の足の位置に置くので、平均はいつも価格より遅れます。価格が一方へ歩くと、価格は帯の端に寄りやすくなります。実測でも、帯の真ん中寄り(±1σの内側)にいた月は41.0%で、表の68.3%を大きく下回りました。
点のほうが表より少し高いのは、窓の最後の点も平均と標準偏差の計算に含まれるためです。分布は同じ正規分布のままで、形の違いだけで7.6ポイント下がります。
±3σより外の回数には、もう1つの性質が出ます。帯とは別の物差しで、1か月の値動き(前の月からの変化率)を、その銘柄の51.5年分の平均と標準偏差で測り直すと、平均から3σより遠い月は実測で1.16%、正規分布なら0.27%。約4.3倍で、11銘柄すべてで裾は正規分布より厚く出ました(裾の物差しである超過尖度がプラス)。
大きく動く月のあとには、大きく動く月が続きやすくなります。値動きの大きさの1か月あとの相関は、11銘柄すべてでプラス(0.07〜0.20)でした。
帯で見ると、歩いていく線の乱数では±3σの外が100本に0.3本で、表と同じ水準です。実測は0.5本でした。±2σのずれは主に二つめの形(平均の遅れ)、±3σより外の多さは主に裾の厚さ、という読み方になります。
「動きの物差し」。
03 先に書いておく限界
04 自分の画面で確かめる
100本では、1銘柄でも数本の上下は出ます。どちらの数に近いかを見る程度の確かめ方です。
